El balance general es el estado financiero que muestra, a una fecha, lo que una empresa tiene, lo que debe y lo que les pertenece a sus dueños. Se resume en una igualdad: activo igual a pasivo más capital contable. En esta guía aprenderá a armarlo paso a paso, con un ejemplo numérico, las razones para leerlo y los datos que lo conectan con el SAT y con la ley.
Información verificada al 20 de noviembre de 2026 en la Ley General de Sociedades Mercantiles, en el Anexo 24 de la Resolución Miscelánea Fiscal 2026 y en el sitio del CINIF, que emite las Normas de Información Financiera.
Qué es el balance general y para qué sirve
El balance general, que las normas mexicanas llaman estado de situación financiera, es la fotografía de una empresa en un día concreto. Enumera sus activos, sus pasivos y su capital contable, y sirve para saber si hay solidez, liquidez y margen para endeudarse o invertir.
Piense en el balance como una radiografía y en el estado de resultados como una película. El primero muestra cómo está la empresa en un instante; el segundo cuenta qué pasó durante el periodo. Se leen juntos, pero responden preguntas distintas.
Los usuarios de esa fotografía son muchos. El dueño decide si puede invertir o repartir utilidades. El banco revisa si puede prestar. La asamblea de socios aprueba los estados financieros. Y el contador conecta la información con las obligaciones fiscales de cada mes.
Partes del balance general
Un balance general tiene tres bloques: activo, lo que la empresa posee o tiene derecho a cobrar; pasivo, lo que debe a terceros; y capital contable, la parte que corresponde a los socios. Cada bloque se divide en corto y largo plazo, según el tiempo en que se convierte en efectivo o se paga.
| Bloque | Qué incluye | Ejemplos |
|---|---|---|
| Activo circulante | Lo que se convierte en efectivo en el corto plazo | Caja, bancos, clientes, inventarios |
| Activo no circulante | Bienes de uso prolongado | Equipo, mobiliario, vehículos, inmuebles |
| Pasivo a corto plazo | Deudas que vencen pronto | Proveedores, impuestos por pagar, sueldos por pagar |
| Pasivo a largo plazo | Deudas de plazo mayor | Préstamos bancarios, arrendamientos de largo plazo |
| Capital contable | Lo que pertenece a los socios | Capital social, reservas, resultados acumulados |
Activo
Se ordena de lo más líquido a lo menos líquido: primero el efectivo y los bancos, luego las cuentas por cobrar y los inventarios, y al final los activos de uso prolongado. Ese orden permite ver de un vistazo cuánto dinero puede moverse rápido.
Pasivo
Se ordena por vencimiento: lo que debe pagarse pronto aparece antes. Así se identifica si el flujo de efectivo alcanzará para cumplir con proveedores, sueldos e impuestos del mes.
Capital contable
Es la diferencia entre lo que la empresa tiene y lo que debe. Incluye el capital social aportado por los socios y los resultados acumulados, que son las ganancias o pérdidas que no se han repartido.
Cómo hacer un balance general paso a paso
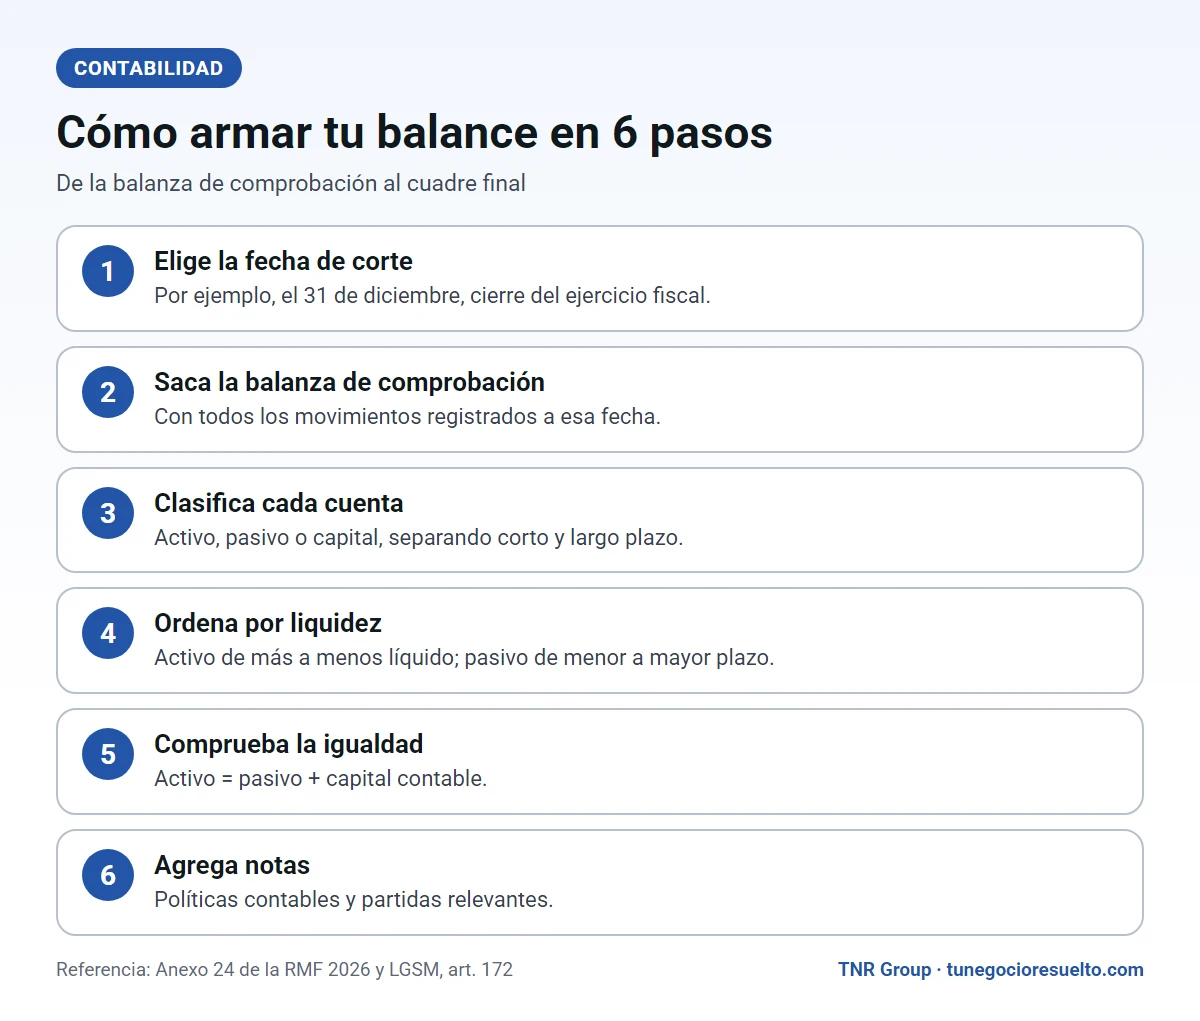
Para hacer un balance general se parte de la balanza de comprobación al cierre, se clasifican las cuentas en activo, pasivo y capital, se ordenan por liquidez y se comprueba que la suma del activo sea igual a la del pasivo más el capital. Si la igualdad no cierra, se revisan los asientos.
- 1Elija la fecha de corte, por ejemplo el 31 de diciembre, que es el cierre del ejercicio fiscal.
- 2Genere la balanza de comprobación a esa fecha con todos los movimientos registrados.
- 3Clasifique cada cuenta como activo, pasivo o capital, y separe corto de largo plazo.
- 4Ordene el activo de más a menos líquido y el pasivo de menor a mayor plazo.
- 5Sume cada bloque y compruebe que el total del activo sea igual al pasivo más el capital contable.
- 6Anexe notas que expliquen las políticas contables y las partidas relevantes.
El Anexo 24 de la Resolución Miscelánea describe cómo se entregan al SAT el catálogo de cuentas, con cuentas de activo, pasivo, capital, ingresos, costos y gastos, y la balanza de comprobación. De esa misma balanza sale el balance, por eso conviene que los asientos estén ordenados desde el primer día.
Ejemplo de balance general de una pyme
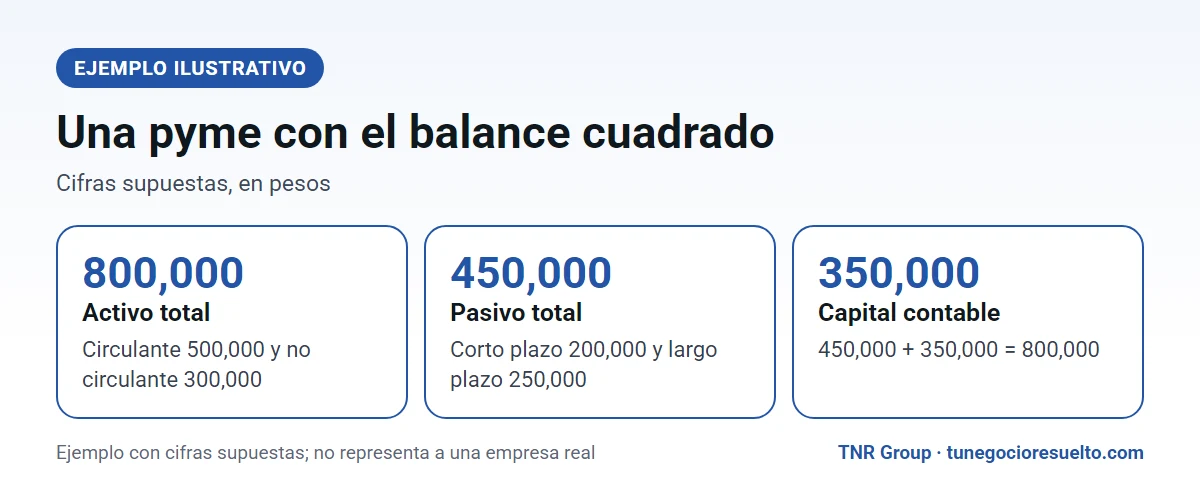
Un ejemplo con cifras supuestas ayuda a ver cómo cuadra el cuadro completo. Una pequeña tienda tiene 800,000 pesos de activo, 450,000 de pasivo y 350,000 de capital contable, porque 450,000 más 350,000 suman 800,000. Los números son ilustrativos, no reflejan a una empresa real.
| Concepto | Importe en pesos |
|---|---|
| Caja y bancos | 180,000 |
| Clientes | 120,000 |
| Inventarios | 200,000 |
| Total de activo circulante | 500,000 |
| Mobiliario y equipo | 300,000 |
| Total de activo | 800,000 |
| Proveedores e impuestos por pagar | 200,000 |
| Préstamo bancario a largo plazo | 250,000 |
| Total de pasivo | 450,000 |
| Capital social y resultados acumulados | 350,000 |
| Total de pasivo más capital | 800,000 |
En el ejemplo, el activo circulante es de 500,000 y el pasivo a corto plazo es de 200,000. La relación entre ambos da una razón de liquidez de 2.5, es decir, hay dos pesos y medio de activo líquido por cada peso de deuda inmediata. El capital de trabajo, que es la diferencia, es de 300,000 pesos.
El pasivo total representa 56.25 % del activo, porque 450,000 dividido entre 800,000 da 0.5625. Ese dato indica cuánto del negocio está financiado con deuda. Cada empresa decide su nivel de endeudamiento, pero conviene vigilarlo al pedir un crédito.
Cómo leer el balance con tres razones básicas
Una vez armado, el balance se interpreta con razones sencillas. Ninguna sustituye el criterio del contador, pero ayudan a empezar la conversación con datos y a detectar a tiempo si el negocio camina hacia un problema de efectivo.
- Liquidez: divide el activo circulante entre el pasivo a corto plazo. Un resultado mayor a uno indica que hay más activo líquido que deuda inmediata.
- Capital de trabajo: resta el pasivo a corto plazo del activo circulante. Es el margen con que opera el día a día.
- Endeudamiento: divide el pasivo total entre el activo total. Muestra qué parte del negocio se financia con deuda.
Compare siempre estas razones contra su propio historial y contra negocios parecidos. Una cifra aislada dice poco; una tendencia de seis meses ayuda a decidir si conviene pedir un crédito, renegociar con proveedores o detener una compra.
Para qué más se usa el balance general
Este estado se usa para tomar decisiones del negocio, pero también para cumplir obligaciones. Una sociedad anónima debe presentarlo a sus accionistas cada año, y la ley condiciona el reparto de utilidades a que los estados financieros estén aprobados.
- Asamblea de socios: el artículo 172 de la Ley General de Sociedades Mercantiles pide que el informe anual incluya el estado de situación financiera a la fecha de cierre, junto con el estado de resultados y las notas.
- Reparto de utilidades: según el artículo 19 de la misma ley, no se pueden distribuir utilidades antes de aprobar los estados financieros ni mientras no se restituyan las pérdidas anteriores.
- Financiamiento: un banco o un inversionista suele pedir el balance para evaluar a la empresa.
- Cierre fiscal: la declaración anual de personas morales parte de una contabilidad ordenada, como la que sostiene el balance.
Si su empresa es una sociedad, repase nuestra guía de sociedad anónima para entender cómo encaja el balance en la vida de la empresa.
Errores frecuentes al preparar el balance general
- Activos y pasivos mezclados: no separar corto y largo plazo oculta problemas de liquidez.
- Cuentas sin conciliar: un saldo de banco o de clientes que no coincide con la realidad distorsiona todo el estado.
- Asientos sin documento de respaldo: cada movimiento necesita su comprobante para que el balance resista una revisión.
- Confundir resultado con efectivo: una utilidad contable no es dinero disponible; el balance muestra dónde está.
- Preparar el balance solo en diciembre: cerrar cada mes evita sorpresas al final del año.
Cómo llevar el balance general sin perder el control
Para llevar el balance general sin sobresaltos, cierre cada mes con una rutina corta: concilie los bancos, revise las cuentas por cobrar y por pagar, registre las depreciaciones y compare el resultado contra el mes anterior. Una pyme que sigue ese ritmo llega a diciembre con la mitad del trabajo hecho.
- ✓Conciliación de bancos al último día del mes.
- ✓Antigüedad de saldos de clientes y proveedores.
- ✓Inventario físico contra inventario contable.
- ✓Depreciación de equipo registrada.
- ✓Impuestos del mes provisionados y pagados.
Si la contabilidad de su empresa es un pendiente, nuestra explicación sobre qué hace un despacho contable muestra qué parte del proceso puede delegar. Y si le interesa el costo, revise cuánto cobra un contador.
Preguntas frecuentes sobre el balance general
¿El balance general y el estado de situación financiera son lo mismo?
¿Qué pasa si el activo no es igual al pasivo más el capital?
¿Cada cuánto se prepara?
¿El SAT pide el balance general?
¿Quién debe firmarlo?
Fuentes oficiales consultadas
- Cámara de Diputados, Ley General de Sociedades Mercantiles, artículos 19 y 172.
- SAT, Anexo 24 de la Resolución Miscelánea Fiscal para 2026.
- CINIF, Normas de Información Financiera, incluida la NIF B-6 sobre el estado de situación financiera.
- SAT, Manual de reparto de utilidades 2026, sobre el ejercicio fiscal del 1 de enero al 31 de diciembre.
Sigue leyendo: Qué hace un despacho contable · Declaración anual de personas morales