El impuesto sobre nómina CDMX es un impuesto local que pagan las empresas y personas físicas con trabajadores en la Ciudad de México. Desde 2025 la tasa general es del 4 % sobre el total de remuneraciones del mes, y se declara a más tardar el día 17 del mes siguiente. Aquí verá quién lo paga, qué conceptos forman la base, cómo calcularlo y qué reducciones existen para micro y pequeñas empresas.
Mucha gente todavía lo conoce como “el 3 sobre nómina”, porque esa fue la tasa durante años. Hoy la cifra cambió, y calcular con la tasa vieja genera diferencias que la Secretaría de Administración y Finanzas puede requerir después. Si prefiere que alguien se haga cargo de esta obligación cada mes, conozca nuestro despacho contable en CDMX.
Qué es el impuesto sobre nómina CDMX
El impuesto sobre nómina CDMX grava los pagos que hace un patrón por el trabajo personal subordinado prestado en la Ciudad de México: sueldos, salarios y demás remuneraciones. Lo cobra el gobierno de la ciudad, no el SAT, y se regula en los artículos 156 a 159 de su Código Fiscal.
Es distinto del ISR que se retiene a cada persona trabajadora. El ISR lo paga el trabajador y la empresa solo lo retiene; este impuesto lo paga la empresa con su propio dinero, como un costo adicional de la nómina. Por eso conviene incluirlo en el presupuesto de cada contratación.
Tasa del impuesto sobre nómina CDMX en 2026
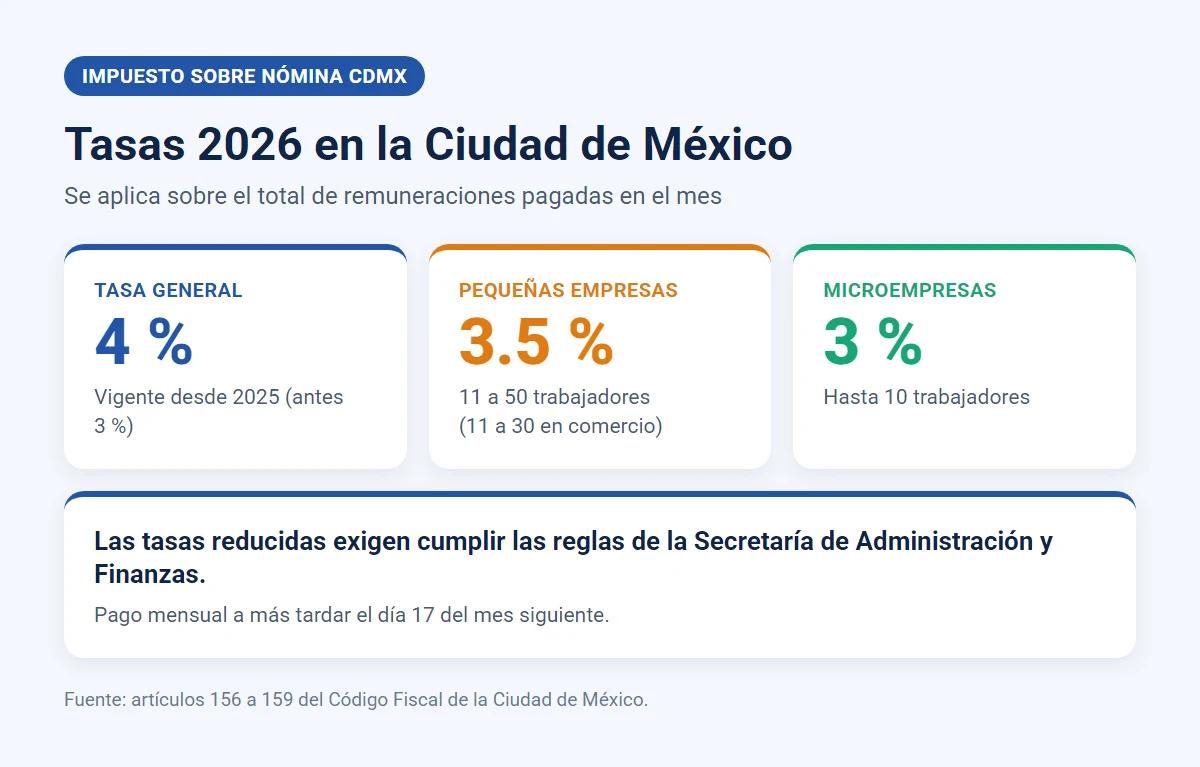
La tasa general del impuesto sobre nómina CDMX es del 4 % desde el 1 de enero de 2025, y se mantiene en 2026. Antes era del 3 %. La reforma al artículo 158 del Código Fiscal de la Ciudad de México se publicó en la Gaceta Oficial a finales de 2024.
El análisis de Siempre al Día sobre el paquete fiscal de 2026 confirma que la tasa general se conserva en 4 %. También puede comparar la tasa de la capital con la de los demás estados en la tabla de Praxium Consultores.
Reducción para micro y pequeñas empresas
Las microempresas y pequeñas empresas pueden pagar una tasa menor si cumplen las reglas de carácter general que emite la Secretaría de Administración y Finanzas. La reducción es de un punto para micro y de medio punto para pequeñas.
- Microempresas, hasta 10 trabajadores: reducción de 1 punto, tasa efectiva del 3 %.
- Pequeñas empresas, de 11 a 50 trabajadores (de 11 a 30 en comercio): reducción de 0.5 puntos, tasa efectiva del 3.5 %.
- Resto de empresas: tasa general del 4 %.
Estas reducciones se describen en la guía de Siempre al Día sobre el cálculo y el subsidio y en el boletín de BDO México. El beneficio depende de cumplir los requisitos de las reglas vigentes; su contador debe confirmar que su empresa califica antes de aplicar la tasa reducida.
Quién debe pagar el impuesto sobre nómina CDMX
Pagan el impuesto sobre nómina CDMX las personas físicas y morales que, dentro de la Ciudad de México, realizan pagos a personas trabajadoras por un trabajo subordinado. Lo que importa es dónde se presta el trabajo, no dónde está el domicilio fiscal de la empresa.
Una empresa con oficinas en Guadalajara y un equipo de ventas que trabaja en la capital debe pagar este impuesto por los sueldos de ese equipo. A la inversa, una empresa con domicilio en la CDMX y una sucursal en otro estado paga el impuesto de ese estado por el personal de la sucursal.
Algunos pagos quedan fuera. Por ejemplo, desde 2023 están exentas las remuneraciones a personas trabajadoras del hogar, y la base no incluye los pagos a administradores, comisarios o miembros de consejos de administración.
Qué conceptos forman la base del impuesto
La base del impuesto sobre nómina CDMX es el total de erogaciones del mes por remuneraciones al trabajo subordinado, en dinero o en especie. No solo cuenta el sueldo: también las prestaciones que se pagan por el trabajo.
- Sueldos y salarios: el pago ordinario de cada periodo.
- Tiempo extra: las horas extraordinarias pagadas en el mes.
- Primas: la prima vacacional y la prima dominical.
- Bonos y gratificaciones: premios, incentivos y comisiones.
- Aguinaldo: en el mes en que se paga.
Por eso diciembre suele ser el mes con el pago más alto del año. El aguinaldo se suma a la nómina ordinaria, y la base crece. Si está preparando ese pago, revise nuestra guía del aguinaldo 2026.
Cómo calcular el impuesto sobre nómina CDMX
Para calcular el impuesto sobre nómina CDMX se suman todas las remuneraciones gravadas pagadas en el mes y se multiplica el total por la tasa que corresponda: 4 % general, 3.5 % o 3 % si la empresa tiene derecho a la reducción.
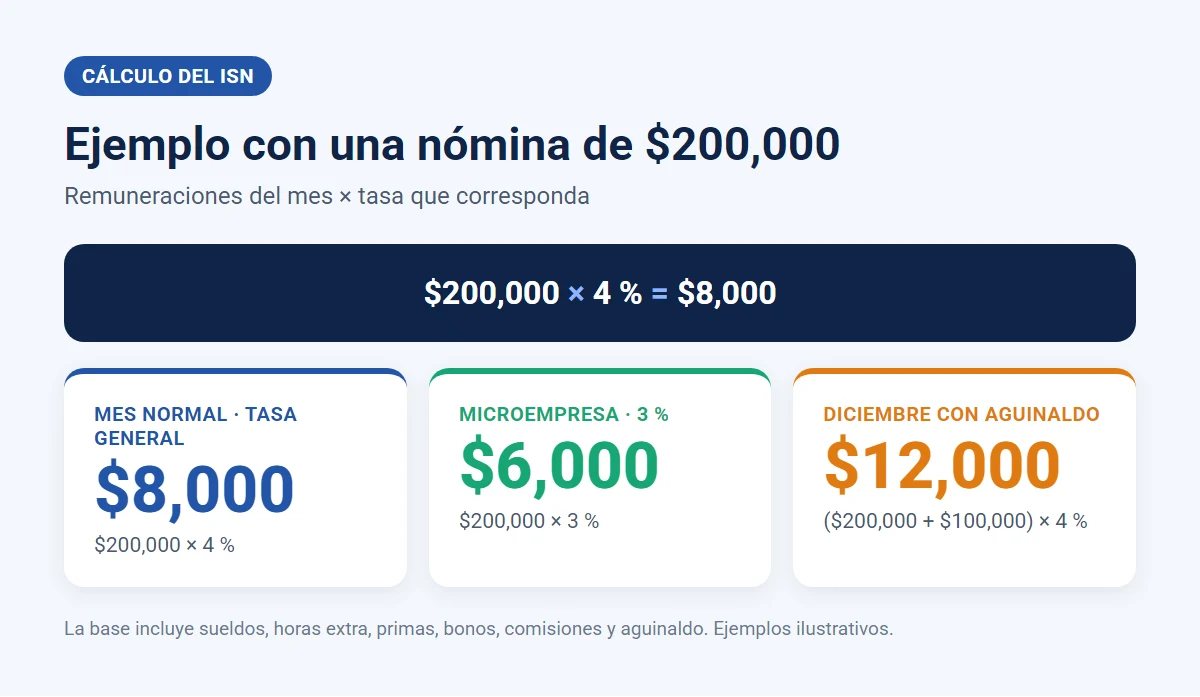
Ejemplo: una empresa paga en un mes 200,000 pesos entre sueldos, horas extra y comisiones. Con la tasa general, el impuesto es 200,000 × 4 % = 8,000 pesos. Si fuera una microempresa que cumple las reglas de la reducción, pagaría 200,000 × 3 % = 6,000 pesos.
Ahora un mes de diciembre: la misma empresa paga 200,000 pesos de nómina ordinaria y 100,000 pesos de aguinaldo. La base sube a 300,000 pesos y el impuesto con tasa general es de 12,000 pesos. Conviene reservar esa cantidad desde noviembre.
Cuándo y cómo se paga
El impuesto sobre nómina CDMX se declara y paga cada mes, a más tardar el día 17 del mes siguiente al que se hicieron los pagos. La nómina de noviembre, por ejemplo, se declara a más tardar el 17 de diciembre.
La declaración se presenta en el portal de la Secretaría de Administración y Finanzas de la Ciudad de México. Ahí se capturan el periodo, el número de trabajadores y el monto de las remuneraciones, y el sistema genera una línea de captura para pagar en el banco o en línea.
Antes de su primera declaración, la empresa debe estar inscrita en el padrón del impuesto. Si acaba de abrir operaciones o de contratar a su primer trabajador en la capital, conviene hacer el alta en cuanto empiece a pagar sueldos.
Rutina mensual para cumplir sin prisas
La forma más sencilla de cumplir es convertir la declaración en una rutina fija. Al cierre de cada mes, la empresa reúne los recibos timbrados, suma las percepciones gravadas y separa el monto del impuesto antes de que llegue la fecha límite.
- Día 1 a 5: cierre la nómina del mes anterior y descargue los recibos timbrados.
- Día 6 a 10: sume percepciones, revise altas y bajas y confirme la tasa aplicable.
- Día 11 a 15: genere la declaración y la línea de captura en el portal de la Secretaría.
- Antes del día 17: pague y guarde el comprobante junto con el cálculo del mes.
Guardar cada mes el cálculo, la línea de captura y el comprobante de pago le permite responder rápido a cualquier aclaración. También facilita la contabilidad, porque el gasto queda respaldado con documentos del mismo periodo.
Errores comunes con el impuesto sobre nómina CDMX
Los errores más frecuentes con el impuesto sobre nómina CDMX son usar la tasa vieja del 3 %, dejar fuera el aguinaldo o los bonos de la base y aplicar la reducción sin cumplir los requisitos de las reglas.
- Calcular con 3 %: la tasa general es 4 % desde 2025; la diferencia se acumula mes a mes.
- Base incompleta: omitir horas extra, comisiones o aguinaldo reduce el pago de forma indebida.
- Reducción sin respaldo: aplicar 3 % o 3.5 % sin cumplir las reglas genera diferencias.
- Pagar fuera de plazo: después del día 17 se generan recargos y actualizaciones.
Una nómina timbrada correctamente facilita todo el proceso, porque el monto de remuneraciones sale directo de los recibos. Revise nuestra guía de llenado del CFDI 4.0 de nómina para mantener esa información en orden.
Preguntas frecuentes
¿El impuesto sobre nómina CDMX es deducible del ISR?
Sí. Es un gasto de la empresa relacionado con su operación, y su contador lo registra como deducción para el ISR del ejercicio, siempre que esté efectivamente pagado.
¿Todavía existe el 3 sobre nómina en la Ciudad de México?
Como tasa general, ya no: desde 2025 es del 4 %. El 3 % hoy corresponde a la tasa efectiva de las microempresas que tienen derecho a la reducción de un punto.
¿Debo pagarlo si tengo un solo trabajador?
Sí. La obligación existe desde la primera persona trabajadora que presta servicios en la Ciudad de México, sin importar el tamaño de la nómina.
¿Qué pasa si mi empresa tiene trabajadores en varios estados?
Cada estado cobra su propio impuesto por el personal que trabaja en su territorio. Se presenta una declaración por estado, con la tasa local que corresponda.
Mantenga el impuesto sobre nómina CDMX al día
Con la tasa correcta, una base completa y la declaración antes del día 17, el impuesto sobre nómina CDMX se vuelve un trámite mensual ordenado. Lo importante es revisar cada mes qué conceptos se pagaron y si su empresa califica para una reducción.
En TNR Group calculamos y presentamos este impuesto junto con la nómina de su empresa, y revisamos si puede aplicar la tasa reducida. Si quiere saber cuánto invertir en el servicio, consulte cuánto cobra un contador y escríbanos para una cotización.
Sigue leyendo: Aguinaldo 2026 · CFDI 4.0 de nómina