Elegir el régimen fiscal correcto decide cuántos impuestos paga su negocio, qué facturas puede emitir y qué declaraciones debe presentar cada mes. Muchos empresarios arrancan con el primero que les sugirieron y lo descubren cuando llega un requerimiento. Esta guía compara los regímenes que existen para personas físicas y morales, explica cómo se elige y cuándo conviene pedir ayuda profesional.
Qué es el régimen fiscal y dónde aparece
El régimen fiscal es el conjunto de reglas que determina sus derechos y obligaciones ante el SAT según quién es usted y de qué vive. Aparece en su Constancia de Situación Fiscal y en cada factura que emite.
El Manual de Orientación Tributaria de la Procuraduría de la Defensa del Contribuyente lo define como el conjunto de disposiciones jurídicas que fijan esos derechos y obligaciones, y aclara que una persona puede estar inscrita en más de un régimen fiscal al mismo tiempo. Por eso conviene leer su constancia completa y no solo la primera línea.
Cada comprobante fiscal digital debe indicar el régimen en el que tributa quien lo expide. Si el régimen registrado no coincide con lo que realmente hace su empresa, la autoridad puede actualizar sus obligaciones por su cuenta, y usted tendría que aclararlo después. Revisar el régimen fiscal a tiempo evita ese paso.
Regímenes fiscales para personas físicas con actividad económica
El SAT publica una explicación de los tipos de régimen para personas físicas. Una persona física puede tributar por sueldos, por actividades empresariales y profesionales, por arrendamiento, por plataformas tecnológicas o por el Régimen Simplificado de Confianza, según la fuente de sus ingresos.
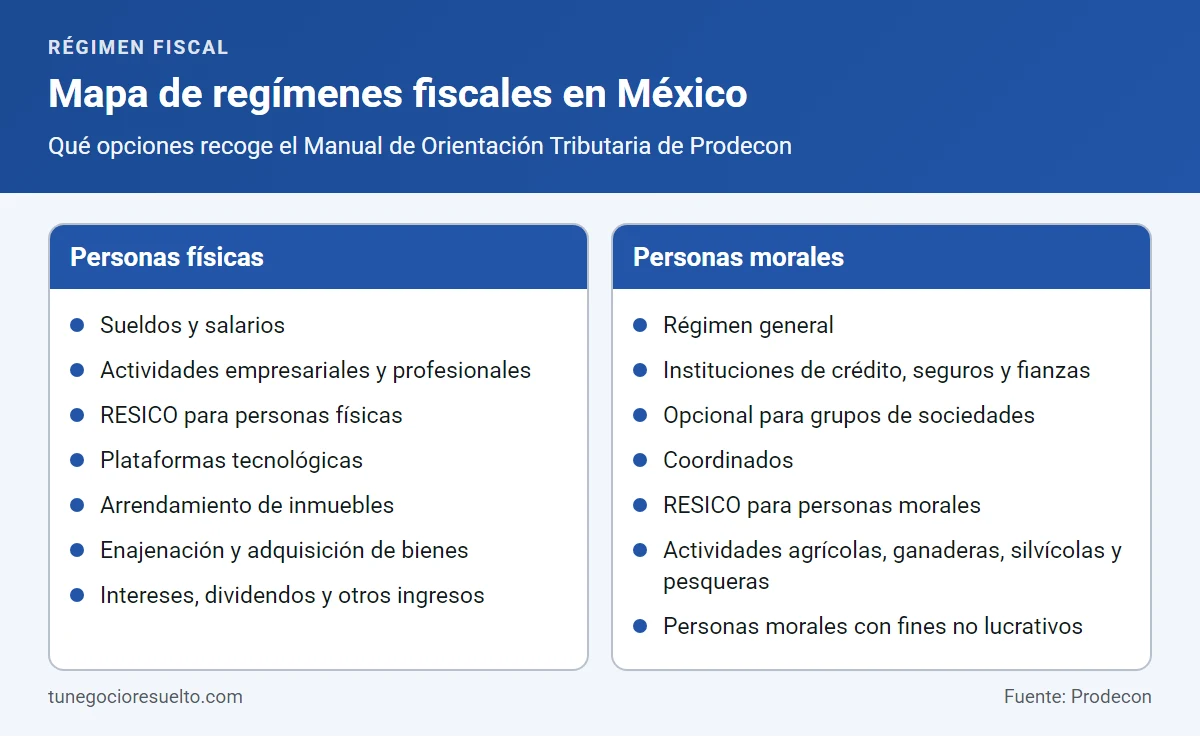
El manual de Prodecon agrupa las opciones así:
- Sueldos y salarios: para quien recibe un pago periódico por trabajo subordinado de un patrón.
- Actividades empresariales y profesionales: para quien presta servicios independientes o vende bienes con actividad propia, como talleres, restaurantes, abogados o dentistas.
- RESICO para personas físicas: opción para actividades empresariales, profesionales y arrendamiento que cumplan los requisitos de ingresos que fije la ley.
- Plataformas tecnológicas: ingresos por vender bienes o servicios a través de internet con aplicaciones y plataformas.
- Arrendamiento: ingresos por rentar o subarrendar inmuebles.
- Otros ingresos: enajenación y adquisición de bienes, intereses, dividendos y demás ingresos de las personas físicas.
El Régimen de Incorporación Fiscal aparece en el manual en pasado, porque la reforma fiscal para 2022 llevó a sus contribuyentes hacia el Régimen Simplificado de Confianza. Para conocer los detalles de esa opción, consulte nuestra guía de RESICO para personas físicas, donde se analiza paso a paso.
Regímenes fiscales para personas morales
Una empresa constituida como persona moral tributa en el régimen general o en uno especial según su objeto social, su forma de organización y la composición de sus socios.
Las opciones que recoge el manual son estas:
- Régimen general: el de la mayoría de las sociedades mercantiles que operan con fines de lucro.
- Instituciones financieras y afines: créditos, seguros, fianzas, almacenes generales de depósito, arrendadoras y uniones de crédito.
- Opcional para grupos de sociedades: para integradoras e integradas.
- Coordinados: pensado para empresas de transporte y similares que tributan por cuenta de sus integrantes.
- RESICO para personas morales: para sociedades constituidas únicamente por personas físicas, dentro del tope de ingresos que marca la ley.
- Actividades agrícolas, ganaderas, silvícolas y pesqueras.
- Personas morales con fines no lucrativos: enseñanza, investigación, asistencia, beneficencia y cámaras de comercio, entre otras.
Si usted dirige una sociedad pequeña, el primer filtro es revisar si cumple los requisitos de cada opción antes de constituirla, porque cambiar después implica trámites y puede cerrar la puerta a ciertas opciones.
Cómo elegir el régimen fiscal correcto para su negocio
Para elegir el régimen fiscal correcto, compare tres datos: si opera como persona física o moral, de dónde provienen sus ingresos y quiénes serán sus clientes principales. Con eso se descartan la mayoría de las opciones.
Después de ese primer filtro, revise estos puntos con calma antes de dar de alta o actualizar su registro:
- Tipo de actividad: no es lo mismo vender productos, prestar servicios profesionales o rentar un local.
- Ingresos esperados: cada régimen fiscal tiene condiciones de ingresos y causas por las que se deja de pertenecer a él. Compárelas con su proyección.
- Tipo de cliente: si sus clientes son empresas que necesitan deducir, la factura y su régimen deben dar certeza a ambas partes.
- Obligaciones: pagos provisionales, declaraciones, contabilidad y comprobantes cambian de un régimen a otro.
- Crecimiento: elegir pensando en el siguiente año evita tener que cambiar en pocos meses.
Un caso común es el del profesionista que empieza prestando servicios solo y luego contrata personal y abre un local. Su régimen inicial puede dejar de ajustarse a lo que hace. Si se encuentra en esa etapa, la guía sobre persona física con actividad empresarial le ayuda a distinguir cuándo ese régimen es el indicado.

Errores frecuentes al definir su situación ante el SAT
Los errores más comunes son darse de alta con una actividad distinta a la real, no actualizar el registro cuando el negocio cambia y confiar en recomendaciones genéricas sin comparar cifras.
- Actividad mal descrita: el SAT compara lo que dice su factura con lo que registró. Si no coinciden, puede ajustar sus obligaciones por su cuenta.
- Registro sin actualizar: contratar personal, abrir un local o empezar a vender en línea modifica sus obligaciones, y el registro debe reflejarlo.
- Constancia desactualizada: sus clientes la piden para emitirle facturas correctas, y una constancia vieja genera comprobantes rechazados.
- Decisión sin números: elegir por lo que hizo un conocido, sin proyectar ingresos y gastos propios, suele salir caro.
- Buzón Tributario sin revisar: las notificaciones del SAT llegan ahí, y ignorarlas hace crecer un problema pequeño.
El Manual de Orientación Tributaria recuerda que el Buzón Tributario es un sistema electrónico que deben tener habilitado las personas físicas y morales inscritas en el RFC, y que la autoridad puede notificar por esa vía cualquier acto o resolución administrativa. Mantener sus medios de contacto vigentes le permite enterarse a tiempo.
Qué documentos conviene reunir antes de decidir
Antes de decidir, reúna su constancia actual, sus facturas emitidas y recibidas de los últimos meses y una proyección sencilla de ingresos. Con eso un asesor puede comparar alternativas sin suposiciones.
Si apenas va a iniciar, prepare una descripción clara de lo que venderá, quiénes serán sus clientes y cómo cobrará. Esa información decide si le conviene operar como persona física o constituir una sociedad, y a partir de ahí se acota el abanico de opciones.
Si ya opera, agregue su contraseña o e.firma vigente. El manual de Prodecon señala que la e.firma es necesaria, entre otros casos, para presentar declaraciones, expedir facturas y consultar el Buzón Tributario, así que conviene confirmar que no esté por vencer antes de iniciar cualquier trámite.
Cómo cambiar de régimen fiscal ante el SAT
Para cambiar de régimen se presenta el aviso de actualización de actividades económicas y obligaciones en el RFC, con su contraseña o e.firma, y después se verifica que la Constancia de Situación Fiscal refleje el cambio.
El manual de Prodecon incluye entre las obligaciones del contribuyente mantener su información actualizada, lo que abarca el cambio de domicilio, la actualización de actividades económicas y obligaciones, y la suspensión o reanudación de actividades. El SAT usa esa actualización para ajustar sus obligaciones al nuevo régimen fiscal.
Una vez hecho el trámite, descargue su constancia nueva y avise a sus clientes y proveedores para que emitan y reciban facturas con los datos correctos. Si cambia de régimen a mitad de año, pida a su contador que revise qué pagos provisionales corresponden a cada periodo.
Cuándo conviene pedir asesoría sobre su régimen fiscal
Conviene pedir asesoría cuando su actividad cambia, cuando recibe una notificación del SAT o cuando dos opciones parecen válidas. Un contador revisa su caso completo y proyecta el impacto de cada alternativa.
Una asesoría útil compara escenarios con sus cifras reales, verifica que su constancia coincida con lo que usted hace y prepara el aviso de actualización cuando corresponde. También sirve para ordenar la facturación y evitar que una factura emitida con régimen equivocado genere problemas con un cliente.
En TNR Group atendemos a empresarios que necesitan esa claridad. Nuestro servicio de asesoría fiscal y atención al SAT parte de su situación actual y le explica qué régimen fiscal le conviene y qué debe hacer para llegar a él.
Preguntas frecuentes sobre el régimen fiscal
¿Puedo tener más de un régimen?
Sí. El manual de Prodecon señala que el régimen fiscal puede ser más de uno cuando la persona obtiene ingresos de fuentes distintas, por ejemplo sueldo y honorarios. Cada fuente se declara conforme a sus propias reglas.
¿Dónde veo mi régimen fiscal actual?
En su Constancia de Situación Fiscal, que se obtiene en el portal del SAT con contraseña o e.firma. Ahí aparecen su régimen fiscal, sus obligaciones y las fechas de inicio de cada uno.
¿Qué pasa si emito facturas con un régimen distinto al registrado?
La autoridad puede detectar la diferencia entre lo que describe la factura y su actividad registrada, y actualizar sus obligaciones al régimen que corresponda. Si usted no está de acuerdo, puede promover la aclaración ante el SAT.
¿Puedo cambiar de régimen fiscal cuando quiera?
No siempre. Cada opción tiene condiciones de entrada y de salida, y algunas impiden volver una vez que se pierde el derecho. Revise las condiciones de su régimen antes de presentar el aviso.
Con el régimen fiscal bien elegido, su facturación, sus pagos y sus decisiones de crecimiento quedan sobre una base clara. Para revisar su caso, escríbanos y le indicaremos los siguientes pasos.
Sigue leyendo: RESICO para personas físicas · Persona física con actividad empresarial