La DIOT es la Declaración Informativa de Operaciones con Terceros: el reporte mensual en el que usted le informa al SAT cuánto pagó a cada proveedor y cuánto IVA pagó, retuvo y acreditó en esas operaciones. En esta guía verá qué es la DIOT, quién debe presentarla, cuál es la fecha límite en 2026, cómo se envía y qué pasa si se omite.
Presentar esta declaración parece un trámite menor, pero el SAT la cruza con los CFDI de sus proveedores y con sus declaraciones de IVA. Una omisión puede frenar una devolución o afectar su opinión de cumplimiento. Si prefiere que un equipo contable la lleve cada mes, conozca nuestro despacho contable en CDMX.
Qué es la DIOT
La DIOT es una declaración informativa mensual con la que el contribuyente reporta al SAT sus operaciones con proveedores, desglosadas por tasa de IVA. Su base es el artículo 32, fracción VIII, de la Ley del IVA, y se presenta por el Portal del SAT.
No es una declaración de pago: con esta declaración no se paga ningún impuesto. Su función es informativa y sirve a la autoridad para comparar lo que usted reporta contra lo que sus proveedores facturaron. Según el SAT, se deben reportar todas las operaciones con todos los proveedores, sin un monto mínimo.
Por cada proveedor se informan, entre otros datos, el RFC o identificador, el tipo de tercero (nacional, extranjero o global), el tipo de operación, el valor de los actos por tasa, y el IVA pagado, acreditable y retenido. Para identificar bien cada gasto es útil conocer los usos de CFDI 4.0.

Quién presenta la DIOT
La DIOT la presentan las personas morales y las personas físicas con actividad empresarial, servicios profesionales o arrendamiento que superaron cierto nivel de ingresos, siempre que tengan operaciones con proveedores en el periodo. Hay supuestos en los que el SAT los releva de la obligación.
Según el SAT, quedan relevados de presentarla:
- Régimen Simplificado de Confianza (RESICO): las personas físicas y morales que tributan en él. Si es su caso, vea nuestra guía de RESICO para personas físicas.
- Personas físicas con ingresos de hasta $4,000,000: las que tienen actividad empresarial, profesional o de arrendamiento y no excedieron esa cantidad en el ejercicio anterior, o iniciaron actividades y estiman no rebasarla.
Esa lista sale de las facilidades de la Resolución Miscelánea Fiscal 2026 y de la ficha del SAT sobre este reporte. Si su régimen fiscal no está en esos supuestos, como ocurre con una sociedad en el régimen general de personas morales, la obligación sigue vigente aunque en un mes no haya movimiento relevante.
Quien está obligado y no tuvo operaciones con proveedores en el mes también debe cumplir. La ficha del SAT contempla la opción de presentarla sin operaciones. Las personas físicas con actividades agrícolas, ganaderas, silvícolas o de pesca pueden contar con una facilidad de periodicidad semestral, según el esquema que les aplique.
Fecha límite de la DIOT en 2026
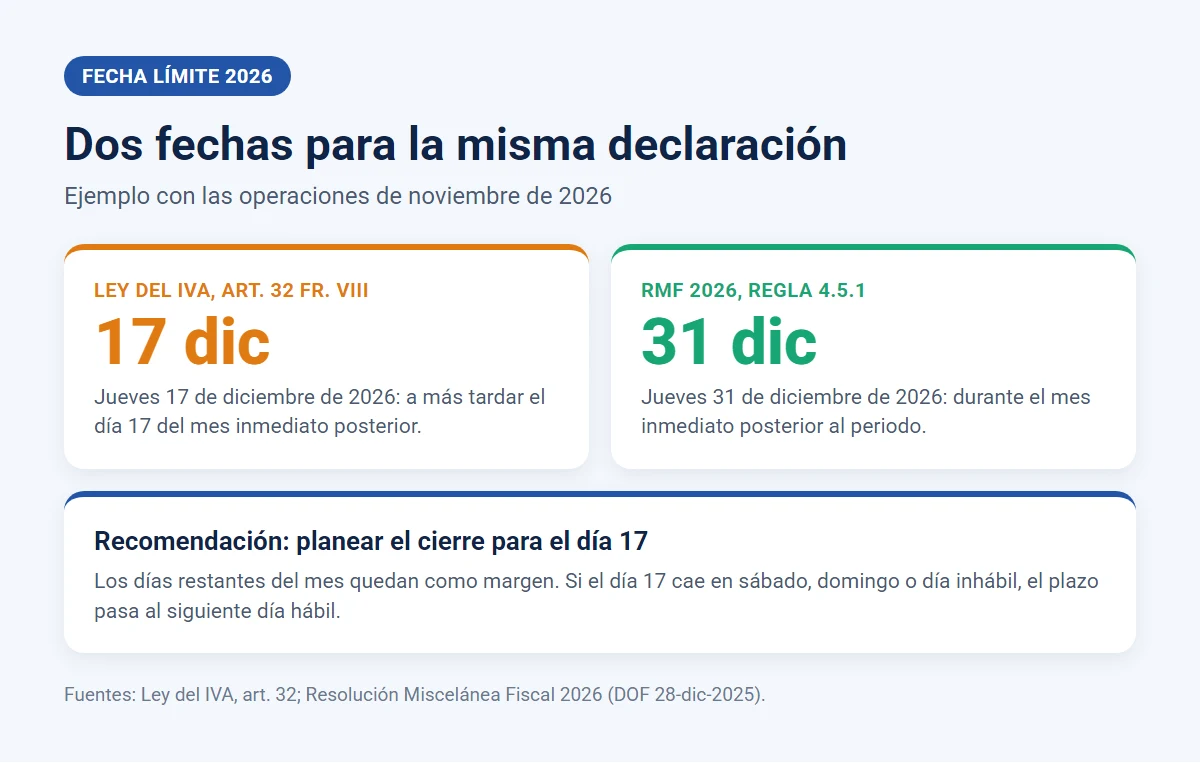
La Ley del IVA fija el día 17 del mes siguiente como fecha límite de la DIOT, pero la Resolución Miscelánea Fiscal 2026 (regla 4.5.1) permite presentarla durante el mes inmediato posterior, es decir, hasta el último día de ese mes.
En la práctica hay dos fechas que conviene distinguir:
- Fecha de la Ley: el artículo 32, fracción VIII, de la Ley del IVA señala que la información se presenta a más tardar el día 17 del mes inmediato posterior al periodo.
- Fecha de la regla: la regla 4.5.1 de la RMF 2026 indica que las personas morales y las personas físicas proporcionan la información durante el mes inmediato posterior.
Un ejemplo con el calendario de 2026: la declaración de las operaciones de noviembre se presenta en diciembre. La fecha de la Ley es el jueves 17 de diciembre de 2026; con la regla, el plazo llega al jueves 31 de diciembre de 2026. Cuando el día 17 cae en sábado, domingo o día inhábil, el cómputo se recorre al siguiente día hábil.
Nuestra recomendación es planear el cierre para el día 17 y usar los días restantes solo como margen. Así evita presentarla con prisa y deja tiempo para corregir diferencias. Puede consultar el texto de la regla en la Resolución Miscelánea Fiscal 2026 publicada en el DOF.
Cómo se presenta la DIOT en 2026
La DIOT se presenta en línea, en el Portal del SAT, en la plataforma de declaraciones informativas. Se ingresa con RFC y Contraseña o con e.firma, se captura o se carga la información y se envía; al terminar se obtiene un acuse de recibo.
El SAT sustituyó el programa anterior por una plataforma nueva en 2025. Según el boletín de EY México, la plataforma aplica a todas las declaraciones, sin importar el periodo, y la información pasó de 25 a 54 campos. Además del tipo de tercero, se pide manifestar que se dieron efectos fiscales a los comprobantes que respaldan las operaciones.
Los pasos que describe el SAT son los siguientes:
- Paso 1: entre a la ficha de esta declaración en el Portal del SAT y elija Iniciar.
- Paso 2: ingrese con RFC y Contraseña, o con e.firma. Si necesita tramitarla, consulte la guía de la e.firma del SAT.
- Paso 3: seleccione el periodo y llene el formulario por proveedor.
- Paso 4: si tiene muchos registros, use la carga desde archivo .txt con el botón Agregar desde archivo y el instructivo de carga masiva.
- Paso 5: envíe la declaración y guarde el acuse.
La información se arma a partir de los CFDI recibidos y de los pagos efectivamente realizados en el mes. Si su contabilidad electrónica y sus comprobantes están ordenados, el reporte se genera casi sin captura manual. Por eso conviene mantener el registro de proveedores al día en el sistema contable.
Qué pasa si no se presenta la DIOT
Si no se presenta la DIOT en el plazo y los medios que fija el SAT, o se envía incompleta o con errores, procede una multa conforme al Código Fiscal de la Federación. El monto exacto depende de la infracción y se fija en el Anexo 5 de la Resolución Miscelánea Fiscal.
Los montos del Código Fiscal de la Federación se actualizan cada año en el Anexo 5 de la RMF, así que conviene confirmar la cifra vigente al momento de la omisión. Además de la sanción económica, la omisión tiene efectos prácticos que pesan más que la multa:
- Opinión de cumplimiento: al emitirla, el SAT revisa la presentación de esta declaración en el ejercicio y de los cuatro anteriores; una omisión puede aparecer como obligación omisa. Vea cómo se obtiene la opinión de cumplimiento del SAT.
- Devolución de IVA: la regla 2.3.4 de la RMF 2026 exige tener presentada la declaración del periodo antes de solicitar la devolución de un saldo a favor. Si va a pedirlo, la devolución de saldo a favor también exige ese requisito.
- Cruce de información: este reporte reúne los datos de sus proveedores en un solo reporte, de modo que cualquier diferencia con sus CFDI y sus declaraciones de IVA queda a la vista.
Si ya pasó el plazo, lo más sensato es presentarla cuanto antes. Presentarla cuanto antes permite que el periodo deje de aparecer como omiso en su opinión de cumplimiento.
Cómo preparar la DIOT sin retrasos
Este reporte sale bien cuando la información del mes está completa antes de abrir la plataforma. Una rutina de cierre mensual ahorra correcciones y permite presentarla antes del día 17.
- Concilie los CFDI recibidos con los pagos del mes y con el estado de cuenta.
- Revise que cada proveedor tenga RFC correcto, tipo de tercero y tipo de operación.
- Separe operaciones gravadas, exentas y no objeto del IVA, ya que la plataforma pide ese desglose.
- Verifique que los proveedores no estén en las listas del artículo 69-B del CFF antes de acreditar el IVA.
- Guarde el acuse de cada mes junto con la declaración de IVA correspondiente.
Si su empresa tiene decenas de proveedores, vale la pena automatizar la exportación del archivo .txt desde el sistema contable. Para saber qué costo tiene delegar el proceso, consulte cuánto cobra un contador.
Un ejemplo ilustrativo ayuda a ver cómo se arma. Si en el mes usted pagó a un proveedor de renta de oficina y a otro de servicios de software, cada uno aparece como un registro distinto, con su RFC, el tipo de operación, el valor de lo pagado por tasa y el IVA correspondiente. Si además retuvo IVA a un prestador de servicios, esa retención se anota en el registro de ese proveedor.
Antes de enviar, compare el total del IVA acreditable que reporta con el que llevó a su declaración mensual de IVA. Cuando las cifras coinciden, el envío se resuelve en una sola sesión; cuando no, conviene encontrar primero la diferencia, que suele estar en un comprobante registrado en otro periodo o en un pago aún no realizado.
Preguntas frecuentes sobre la DIOT
¿La DIOT se presenta si no tuve operaciones con proveedores?
Sí, si usted está obligado, la ficha del SAT permite presentarla sin operaciones. Así el periodo queda cumplido y no aparece como omiso.
¿Se reportan IVA retenido y acreditable?
Sí. Por cada proveedor se reporta el IVA pagado, el acreditable y el retenido, con el valor de los actos desglosado por tasa del impuesto.
¿Dónde se presenta la DIOT?
En el Portal del SAT, en la plataforma de declaraciones informativas, con RFC y Contraseña o con e.firma. No se presenta en papel ni en el programa anterior, que fue sustituido.
¿Estoy en RESICO y debo presentarla?
Según el SAT, las personas físicas y morales en RESICO quedan relevadas de presentarla. Confirme que su régimen sigue vigente antes de dejar de hacerlo.
Si quiere que revisemos si su empresa está obligada y que presentemos esta declaración cada mes dentro de plazo, escríbanos por WhatsApp. También puede revisar la ficha oficial de la DIOT en el Portal del SAT.
Sigue leyendo: Usos de CFDI 4.0 · Opinión de cumplimiento SAT
Lee también: Qué hace un despacho contable: servicios, alcance y cómo trabaja cada mes