La devolución de saldo a favor es el trámite con el que el SAT le regresa el dinero que usted pagó de más o que le retuvieron en exceso: ISR de la declaración anual, IVA de un periodo o pagos indebidos. Las personas físicas la reciben por el sistema automático o por el Formato Electrónico de Devoluciones (FED); las personas morales, siempre por FED. Esta guía explica requisitos, plazos y pasos.
Un saldo a favor que no se solicita es dinero inmovilizado, y el derecho a recuperarlo tiene fecha de caducidad. Conocer cómo funciona la devolución de saldo a favor le permite elegir la vía correcta desde la declaración, evitar rechazos por detalles de forma y decidir cuándo conviene compensar en lugar de esperar un depósito. Si prefiere que alguien lo lleve por usted, conozca nuestro despacho contable en CDMX.
Qué es la devolución de saldo a favor y quién puede pedirla
La devolución de saldo a favor es la restitución en dinero, mediante depósito bancario, de las cantidades que una persona física o moral pagó indebidamente o que resultaron a su favor en una declaración. El fundamento está en el artículo 22 del Código Fiscal de la Federación (CFF).
Pueden solicitarla las personas físicas que presentaron su declaración anual con saldo a favor de ISR, por ejemplo por retenciones de nómina o por deducciones personales. También las personas morales y las personas físicas con actividad empresarial que acumularon IVA a favor o pagaron un impuesto de más. El SAT resume el trámite en su ficha Solicita tu devolución.
Devolución de saldo a favor de personas físicas en la declaración anual
Las personas físicas con saldo a favor de ISR pueden marcar la opción de devolución en la declaración anual y entrar al Sistema Automático de Devoluciones, una facilidad que el SAT mantiene en la Resolución Miscelánea Fiscal 2026 (regla 2.3.2) para quienes cumplen las condiciones.
La facilidad aplica a la declaración del ejercicio inmediato anterior y debe ejercerse a más tardar el 31 de julio. La declaración del ejercicio 2025 venció el 30 de abril de 2026, así que quien la presentó con la opción de devolución marcada ya tiene su resultado disponible en el Buzón Tributario.
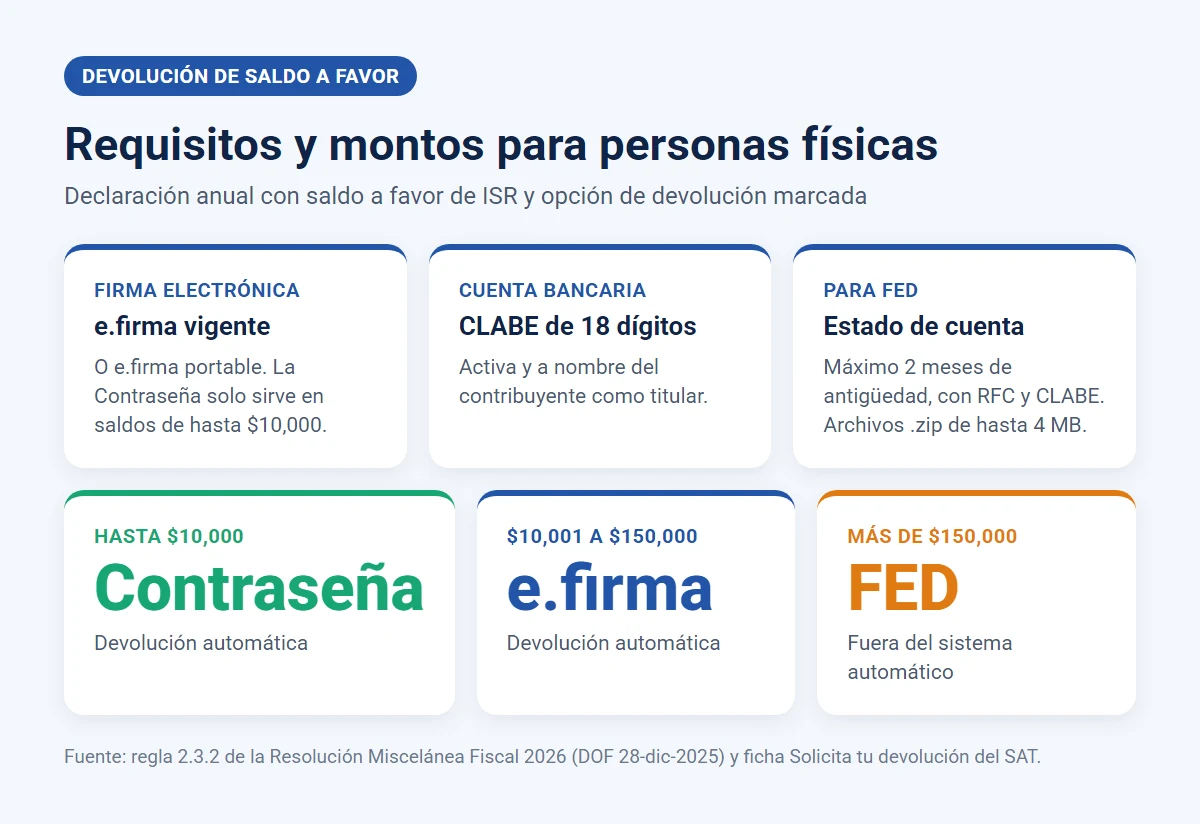
La regla fija cómo se firma la declaración según el monto del saldo a favor:
- Hasta $10,000: puede presentarse con Contraseña.
- De $10,001 a $150,000: se requiere e.firma o e.firma portable.
- Más de $150,000: queda fuera del sistema automático y se solicita por FED.
Si usted aún no tiene su firma electrónica vigente, revise cómo tramitarla en nuestra guía de la e.firma del SAT. Para consultar el resultado ingrese al Buzón Tributario.
Requisitos para la devolución de saldo a favor
Los requisitos básicos de la devolución de saldo a favor son tres: una declaración presentada con saldo a su favor, una firma electrónica vigente y una cuenta bancaria CLABE de 18 dígitos, activa y a nombre del contribuyente como titular. Según el tipo de trámite se suman documentos de soporte.
Para la declaración anual con devolución automática, la cuenta CLABE debe estar capturada o seleccionada desde el propio aplicativo. Para el FED, el SAT pide además el estado de cuenta con antigüedad máxima de dos meses, donde aparezcan su RFC y la CLABE activa.
Estos son los documentos que suelen pedirse por FED:
- ISR de personas físicas: constancias de retención con firma y sello del emisor, y un papel de trabajo de los pagos provisionales cuando aplica.
- IVA: los anexos que indica la ficha de trámite, la declaración informativa de operaciones con terceros (DIOT) del periodo ya presentada y el estado de cuenta bancario.
- Otras contribuciones: recibo bancario del pago y escrito libre firmado, además del acta constitutiva y poder notarial si se actúa por una persona moral.
Los archivos se envían en un .zip y ninguno puede pesar más de 4 MB. Si la constancia de situación fiscal de su empresa tiene datos desactualizados, corríjalos antes; en esta guía de la constancia de situación fiscal se explica cómo.
Plazos del SAT para la devolución de saldo a favor (CFF art. 22)
El SAT debe efectuar la devolución de saldo a favor dentro de 40 días hábiles contados desde la presentación de la solicitud completa, según el artículo 22 del CFF. Si se pasa de ese plazo, paga intereses desde el día siguiente al vencimiento, conforme al artículo 22-A.
Los 40 días hábiles no se cuentan de corrido. Los sábados, domingos y días inhábiles que publica el SAT no suman, y el plazo se interrumpe si la autoridad le requiere datos o documentos. En ese caso dispone de 20 días para responder; si no contesta, la solicitud se tiene por desistida. Una vez atendido el requerimiento, el plazo de 40 días vuelve a correr.
El derecho a pedir la devolución prescribe en cinco años, contados desde que se determinó el saldo a favor o se hizo el pago indebido. Para consultar el texto del precepto puede visitar el compendio de SDV Asesores. En la práctica, muchas devoluciones automáticas de personas físicas llegan antes del límite, pero la fecha oficial es la de los 40 días hábiles.
Paso a paso para solicitar la devolución de saldo a favor en el portal del SAT
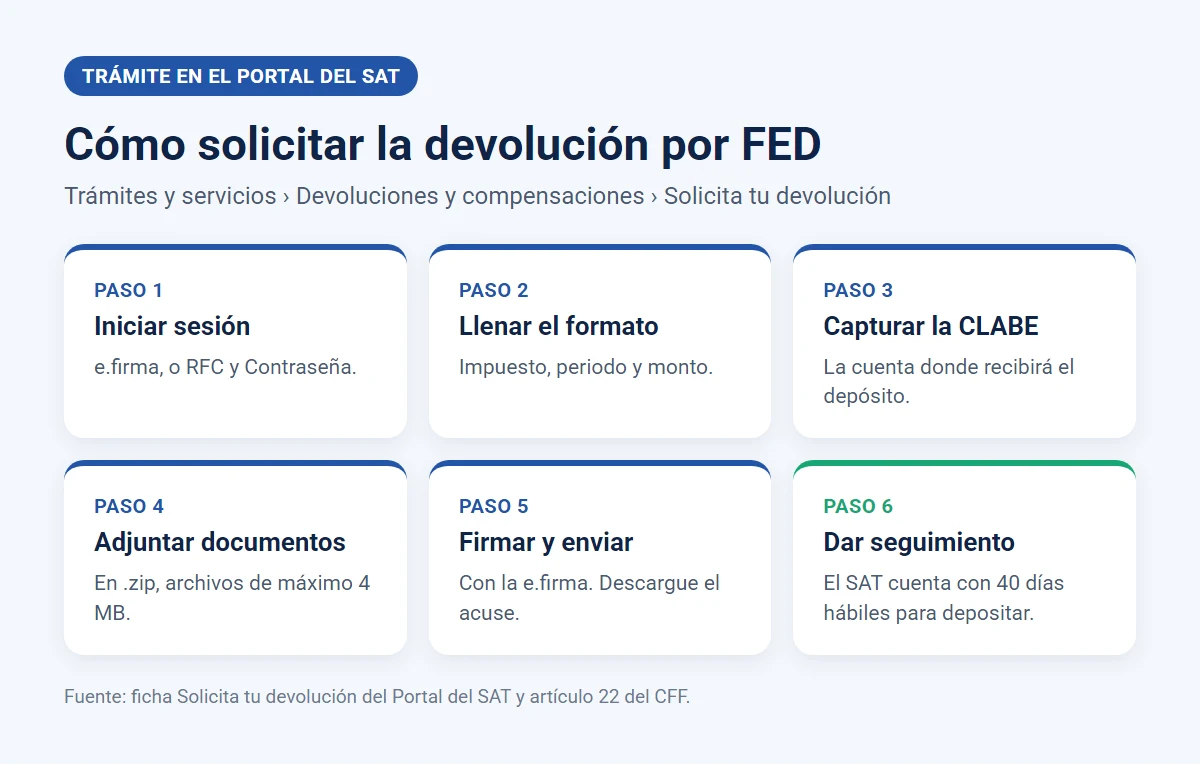
La devolución de saldo a favor por FED se solicita en el Portal del SAT, en la ruta Trámites y servicios, Devoluciones y compensaciones, Solicita tu devolución. Se inicia sesión, se llena el formato, se adjuntan los archivos y se firma con la e.firma.
El procedimiento en línea que describe la ficha del SAT es el siguiente:
- Paso 1: haga clic en Iniciar e ingrese con e.firma, o con RFC y Contraseña.
- Paso 2: llene el formato electrónico con el impuesto, el periodo y el monto.
- Paso 3: capture o seleccione la cuenta CLABE donde recibirá el depósito.
- Paso 4: adjunte los documentos digitalizados en un .zip, con archivos de máximo 4 MB cada uno.
- Paso 5: firme y envíe con su e.firma, y descargue el acuse electrónico.
- Paso 6: dé seguimiento en Consulta tu devolución, dentro del mismo apartado de Devoluciones y compensaciones.
Si su saldo es de hasta $10,000 y no cuenta con e.firma ni está obligado a inscribirse en el RFC, el SAT permite presentar la solicitud con cita en un módulo de servicios tributarios, con los requisitos digitalizados. Conserve siempre el acuse: es la prueba de la fecha de inicio de los 40 días hábiles.
Devolución de saldo a favor de personas morales
Las personas morales solicitan la devolución de saldo a favor únicamente por FED, con e.firma, y adjuntan la documentación que fije la ficha del impuesto de que se trate. El caso más frecuente es el saldo a favor de IVA.
En IVA, la Resolución Miscelánea Fiscal 2026 (regla 2.3.4) exige haber presentado antes la DIOT del periodo por el que se pide la devolución. Si la declaración informativa está pendiente, la solicitud no avanza. La DIOT es el reporte mensual de operaciones con proveedores que se envía por el Portal del SAT.
También conviene tener al corriente las obligaciones fiscales de la empresa, porque el SAT revisa su situación antes de autorizar el depósito. La opinión de cumplimiento en positivo es la forma más rápida de comprobarlo, y es requisito en trámites como la devolución de IVA del sector agropecuario.
Motivos de rechazo frecuentes en la devolución de saldo a favor
Los rechazos de la devolución de saldo a favor casi siempre vienen de datos que no coinciden: la cuenta CLABE, los CFDI o la forma en que se presentó la declaración. Conocerlos de antemano ahorra semanas de espera.
- CLABE incorrecta o ajena: la cuenta debe estar activa y a nombre del contribuyente como titular.
- Firma equivocada: presentar con Contraseña una declaración que, por el monto, exigía e.firma.
- Inconsistencias en la información: comprobantes de nómina de personas empleadoras desconocidas, ingresos duplicados, deducciones personales sin clasificar o pagos provisionales que el aplicativo no consideró.
- Fuera de la facilidad: declaración presentada después del 31 de julio, sin marcar la opción de devolución, por un monto mayor a $150,000 o con ingresos en copropiedad, sociedad conyugal o sucesión.
- Situación fiscal observada: contribuyentes publicados en las listas de los artículos 69 y 69-B del CFF, o con certificado de e.firma cancelado en el ejercicio anterior.
Si el resultado no incluye la devolución completa, la misma regla 2.3.2 permite resolverlo desde la consulta de resultados. Al habilitarse la opción de solventar inconsistencias, el sistema genera de forma automática su solicitud vía FED. La otra salida es presentar una declaración complementaria con el dato corregido, o pedir el remanente por FED.
Cuando la autoridad niega la devolución, debe notificar las causas por escrito. Contra esa resolución cabe el recurso de revocación o el juicio contencioso administrativo.
Compensación: la alternativa a la devolución de saldo a favor
La compensación consiste en aplicar su saldo a favor contra cantidades que usted debe, en lugar de pedir un depósito. Según el artículo 23 del CFF, puede hacerse contra adeudos propios o contra retenciones a terceros, siempre que ambos deriven de impuestos federales y el saldo se haya determinado en una declaración presentada.
En la práctica, la compensación sirve a una empresa con saldo a favor de IVA en un mes y IVA a cargo en el siguiente, porque ahorra el ciclo completo de solicitud y espera. Después de compensar debe presentarse el aviso de compensación dentro de los cinco días siguientes a que se hizo, con la documentación que señalen las reglas generales.
No procede compensar saldos de impuestos causados por importación ni los que tienen un destino específico en las leyes fiscales. Además, el SAT puede compensar de oficio, por ejemplo cuando existen parcialidades vencidas sin pagar o una garantía del interés fiscal insuficiente. En esos casos, el monto compensado se descuenta de su depósito.
La decisión entre devolución de saldo a favor y compensación depende del flujo de efectivo: si espera tener impuestos a cargo en los próximos meses, compensar suele ser más ágil; si no, conviene pedir el depósito. Consulte su régimen fiscal para confirmar qué declaraciones le corresponden.
Preguntas frecuentes sobre la devolución de saldo a favor
¿Cuánto tarda el SAT en depositar la devolución de saldo a favor?
El plazo legal es de 40 días hábiles desde la solicitud completa, con intereses si el SAT se excede. Si le envían un requerimiento, el conteo se suspende hasta que usted lo atienda.
¿Puedo pedir la devolución de saldo a favor de años anteriores?
Sí, dentro de los cinco años que marca la prescripción. La facilidad automática solo cubre el ejercicio inmediato anterior; los años previos se solicitan por FED.
¿Necesito contador para la devolución de saldo a favor?
No es obligatorio, pero ayuda cuando el saldo es alto, hay IVA de por medio o el SAT ya rechazó el trámite. Un contador revisa los CFDI y arma el expediente completo desde el inicio.
¿Dónde veo el estado de mi devolución?
En el Buzón Tributario, con RFC y Contraseña o e.firma, y en el apartado Devoluciones y compensaciones del Portal del SAT, donde se consulta el estado y el detalle de un rechazo.
Si quiere revisar su caso con alguien que conozca el trámite de principio a fin, escríbanos y le decimos qué vía le conviene y qué documentos reunir. Para tener una idea de costos, consulte cuánto cobra un contador. También puede revisar el texto de la regla 2.3.2 en la Resolución Miscelánea Fiscal 2026 publicada en el DOF.
Sigue leyendo: Declaración anual SAT · Opinión de cumplimiento SAT