El IEPS, o Impuesto Especial sobre Producción y Servicios, es un impuesto que se aplica cuando una empresa vende o importa ciertos productos, como bebidas alcohólicas, tabaco, combustibles y alimentos de alta densidad calórica, o presta ciertos servicios. La empresa lo cobra en el precio, lo calcula cada mes y lo paga a más tardar el día 17 del mes siguiente. Aquí verá cómo funciona, quién lo paga y qué debe cuidar.
Información verificada al 20 de noviembre de 2026 en el texto de la ley que publica la Cámara de Diputados y en la ficha informativa del SAT. Las tasas y cuotas se actualizan con reformas y acuerdos, por eso este texto explica el mecanismo y le indica dónde confirmar cada cifra vigente.
Qué es el IEPS y quién lo paga
El IEPS es un impuesto indirecto: las empresas contribuyentes no lo pagan de su bolsillo, sino que lo trasladan o cobran a sus clientes, excepto en la importación, y lo reportan al SAT. Quien consume el producto lo termina pagando dentro del precio.
Según el artículo 1 de la ley, están obligadas al pago las personas físicas y las morales que enajenen en territorio nacional o importen los bienes señalados en la ley, y las que presten los servicios que la misma ley indica. El impuesto se calcula aplicando la tasa o la cuota que fija el artículo 2.
Piense en este impuesto como un cargo que viaja con el producto: lo causa quien produce o importa, se refleja en el precio de lista y llega al consumidor sin una línea aparte. Para el negocio, lo importante es saber en qué punto de esa cadena le toca declararlo.
Qué bienes y servicios gravan el IEPS
La ley grava bienes como bebidas con contenido alcohólico y cerveza, alcohol, tabacos labrados, gasolinas y diésel, bebidas energetizantes y saborizadas, combustibles fósiles, plaguicidas y alimentos no básicos, además de ciertos servicios. El artículo 2 establece las tasas y cuotas de cada grupo.
| Grupo | Ejemplos de lo que abarca | Dónde se fija la tasa o cuota |
|---|---|---|
| Bebidas alcohólicas y cerveza | Vinos, destilados, cerveza | Artículo 2, fracción I |
| Tabacos labrados | Cigarros, puros y otros tabacos | Artículo 2, fracción I |
| Combustibles | Gasolinas, diésel, combustibles fósiles | Artículos 2, 2-A y 2-B |
| Bebidas energetizantes y saborizadas | Bebidas con azúcares añadidos y sus concentrados | Artículo 2, fracción I |
| Alimentos no básicos | Botanas, confitería, chocolates, helados y similares | Artículo 2, fracción I |
| Servicios | Comisión, mediación, agencia y distribución de ciertos bienes; juegos con apuestas y sorteos | Artículo 2, fracción II |
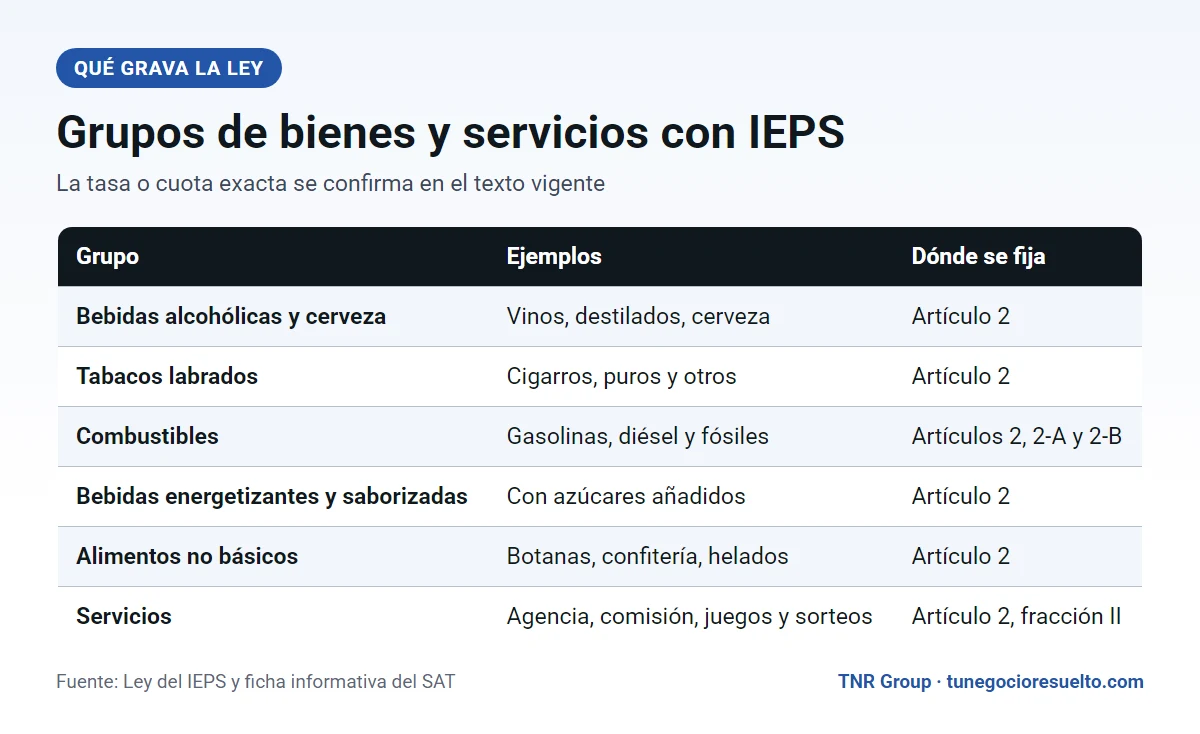
La tasa o cuota exacta de cada producto cambia con las reformas y con los acuerdos de actualización. Antes de calcular, confirme el texto consolidado en el sitio de la Cámara de Diputados y los acuerdos publicados en el Diario Oficial.
La ficha del SAT lo resume con claridad: es el gravamen que se paga por la enajenación e importación de ciertos productos, entre ellos gasolina, diésel, bebidas alcohólicas, cerveza, tabacos labrados, refrescos y comida de alta densidad calórica, así como por la prestación de ciertos servicios.
Cómo se calcula el IEPS
El IEPS se calcula aplicando una tasa porcentual al valor de la operación o una cuota fija por unidad, como litros o cigarros, según el producto. De ese resultado se resta, cuando la ley lo permite, el impuesto acreditable, y el saldo es el pago del mes.
- Con tasa: se multiplica el valor de la operación por el porcentaje que fija la ley para ese bien.
- Con cuota: se multiplica la cantidad de unidades vendidas por la cuota correspondiente, por ejemplo litros de una bebida.
- Pago mensual: se suma el impuesto del mes y se resta lo que la ley permita acreditar.
Ejemplo con una tasa supuesta
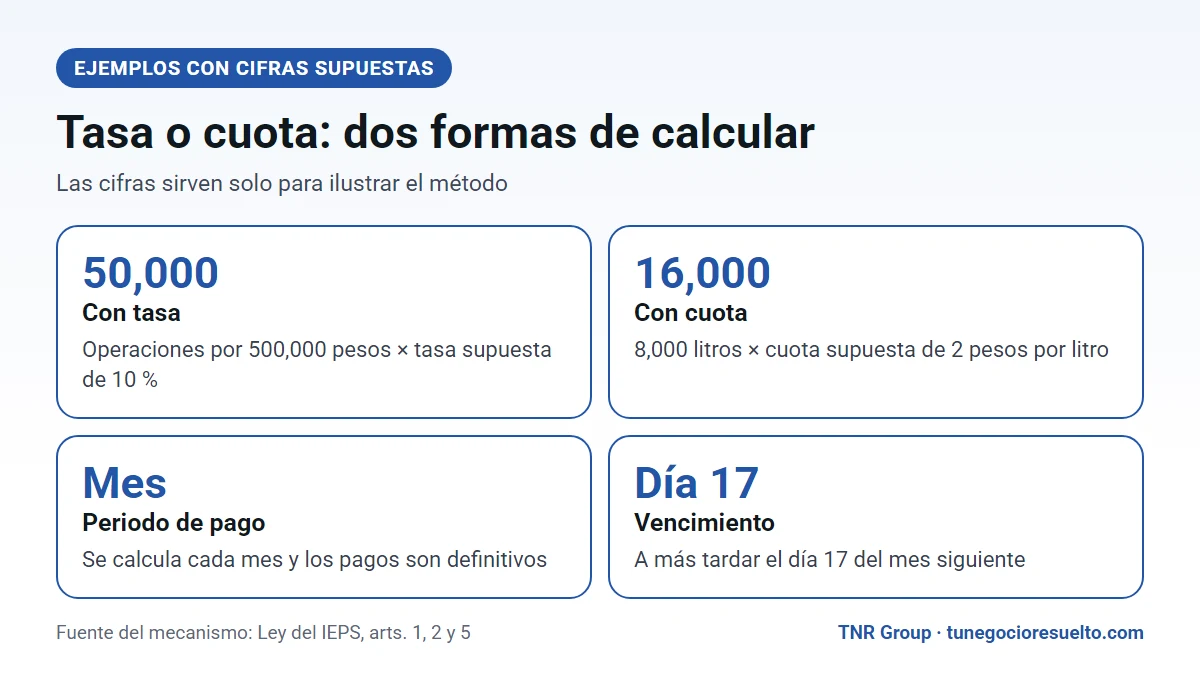
Imagine un distribuidor que vende en un mes productos por 500,000 pesos sujetos a una tasa supuesta de 10 %. El impuesto a cargo sería de 50,000 pesos, porque 500,000 por 0.10 da esa cantidad. La tasa del ejemplo no corresponde a ningún producto real; sirve para mostrar el método.
Ejemplo con una cuota supuesta
Si otro negocio vende 8,000 litros de una bebida con una cuota supuesta de 2 pesos por litro, el impuesto sería de 16,000 pesos, porque 8,000 por 2 da esa cifra. De nuevo, la cuota es ilustrativa: la real se consulta en la ley.
Cuándo y cómo se paga el IEPS
Este impuesto se calcula cada mes y se paga a más tardar el día 17 del mes siguiente, salvo en importaciones, que siguen reglas propias. Los pagos mensuales son definitivos, y si resulta saldo a favor solo puede compensarse contra el impuesto de los pagos siguientes.
- 1Reúna las ventas del mes por producto y separe las operaciones por tasa o cuota.
- 2Calcule el impuesto de cada grupo con el método que corresponda.
- 3Reste el impuesto acreditable, solo si la ley lo permite para ese bien.
- 4Presente la declaración y pague a más tardar el día 17 del mes siguiente.
- 5Guarde la declaración, el comprobante de pago y la contabilidad que lo respalda.
El artículo 5 indica que solo puede compensarse contra el impuesto a cargo de los pagos mensuales siguientes. Si no se compensa en el mes o en los dos siguientes, pudiendo hacerlo, se pierde el derecho por esa cantidad.
Cuándo se puede acreditar el IEPS
El IEPS no se acredita de forma general: el artículo 4 dice que el contribuyente paga el impuesto a su cargo sin acreditamiento alguno, salvo en los supuestos que la propia ley señala para algunos bienes. Si usted no es productor o importador de esos bienes, normalmente el impuesto que le cobraron forma parte de su costo.
- ✓Que el contribuyente cause el impuesto por el bien o servicio.
- ✓Que el bien se venda sin modificar su estado, forma o composición, salvo las excepciones de la ley.
- ✓Que el impuesto esté trasladado de forma expresa y por separado en el comprobante.
- ✓Que el impuesto acreditable y el de cargo correspondan a bienes de la misma clase.
- ✓Que el impuesto trasladado se haya pagado efectivamente a quien lo cobró.
La ley agrega una advertencia: el derecho al acreditamiento es personal y no se puede transmitir, salvo en la fusión de sociedades mercantiles. Si usted tiene dudas sobre un bien concreto, revise el artículo 4 completo o consulte con su contador.
Obligaciones de quien paga IEPS
Quien paga IEPS debe llevar contabilidad conforme al Código Fiscal, separar sus operaciones desglosadas por tasa, expedir comprobantes fiscales y presentar las declaraciones e informes de la ley. Esas obligaciones salen del artículo 19, fracciones I a III, que la ficha del SAT resume.
- Contabilidad: separar las operaciones por tasa y por cuota, para poder calcular cada pago.
- Comprobantes: la regla general es emitir el CFDI sin el traslado expreso y por separado del IEPS, con las excepciones que fija la ley. Lo explicamos en nuestra guía de factura electrónica.
- Declaraciones: la declaración mensual del impuesto y los informes que pida la ley.
Para ubicarlo dentro del resto de sus obligaciones, repase nuestra guía de obligaciones fiscales de las pymes y, si emite CFDI, la de facturación 4.0.
Un calendario mensual para no olvidar el IEPS
Una rutina simple evita la mayoría de los recargos. El primer día hábil del mes, cierre las ventas del mes anterior por producto. Entre el día 2 y el día 8, calcule el impuesto de cada grupo y revise que la contabilidad separe tasas y cuotas. Entre el 9 y el 14, concilie contra las facturas emitidas y detecte diferencias. Y deje el pago programado antes del día 17, sin esperar al último momento.
Imagine una distribuidora de bebidas que sigue ese calendario. En enero identifica que una factura de diciembre quedó sin registrar. Como corrigió antes del vencimiento, presenta la declaración completa y evita un requerimiento posterior. El ejemplo es ilustrativo, pero muestra por qué conviene cerrar cada mes con orden y no esperar a la declaración anual para descubrir diferencias.
Qué documentos guardar cada mes
- ✓Ventas del mes por producto y por unidad vendida.
- ✓Facturas emitidas y su conciliación contra la contabilidad.
- ✓Cálculo del impuesto por tasa y por cuota.
- ✓Declaración presentada y comprobante de pago.
- ✓Acuses y correspondencia con el SAT, si hubo requerimientos.
Errores frecuentes con el IEPS
- Aplicar la tasa de un producto a otro: cada bien tiene su propia tasa o cuota.
- Usar cifras de años anteriores: las cuotas y los acuerdos se actualizan.
- Mezclar operaciones en la contabilidad: sin separación por tasa, el cálculo mensual se vuelve incierto.
- Pagar tarde: el vencimiento es el día 17; conviene programarlo con anticipación.
- Asumir que se acredita: el acreditamiento es la excepción y exige requisitos.
Preguntas frecuentes sobre el IEPS
¿El IEPS lo paga el consumidor o la empresa?
¿Cuándo vence el pago del IEPS?
¿Qué diferencia hay entre tasa y cuota?
¿Dónde veo las tasas vigentes?
¿Puedo acreditar el IEPS que me cobraron?
Fuentes oficiales consultadas
- Cámara de Diputados, Ley del Impuesto Especial sobre Producción y Servicios, artículos 1, 2, 4, 5 y 19.
- SAT, Ficha informativa del impuesto.
- Diario Oficial de la Federación, acuerdos de actualización de cuotas y estímulos.
Sigue leyendo: Obligaciones fiscales de las pymes · Factura electrónica en México
Para seguir con tus trámites, revisa también nuestras guías de balance general y de UMA 2026.