La UMA 2026 vale 117.31 pesos diarios, 3,566.22 pesos al mes y 42,794.64 pesos al año, y rige desde el 1 de febrero de 2026. Esta guía explica de dónde sale cada cifra, en qué se diferencia del salario mínimo, para qué trámites de una empresa se usa y cómo convertir una multa o un tope expresado en UMA a pesos.
Información verificada al 20 de noviembre de 2026 en el comunicado de prensa 1/26 del INEGI y en la publicación del Diario Oficial de la Federación del 9 de enero de 2026.
Valor de la UMA 2026: diario, mensual y anual
El valor de la UMA 2026 es de 117.31 pesos al día, 3,566.22 pesos al mes y 42,794.64 pesos al año, con un aumento de 3.69 % frente a 2025. Entró en vigor el 1 de febrero de 2026, así que enero todavía se calcula con el valor anterior.
| Concepto | 2025 | 2026 |
|---|---|---|
| Valor diario | 113.14 pesos | 117.31 pesos |
| Valor mensual | 3,439.46 pesos | 3,566.22 pesos |
| Valor anual | 41,273.52 pesos | 42,794.64 pesos |
| Vigencia | Desde el 1 de febrero de 2025 | Desde el 1 de febrero de 2026 |
El INEGI dio a conocer los valores el 8 de enero de 2026 y el Diario Oficial los publicó el 9 de enero. Los de 2025 se publicaron el 10 de enero de 2025 y también rigieron desde el 1 de febrero de su año. En la práctica, si usted calcula un monto de enero de 2026, debe usar los 113.14 pesos de la UMA 2025.
Cómo se calcula la UMA 2026
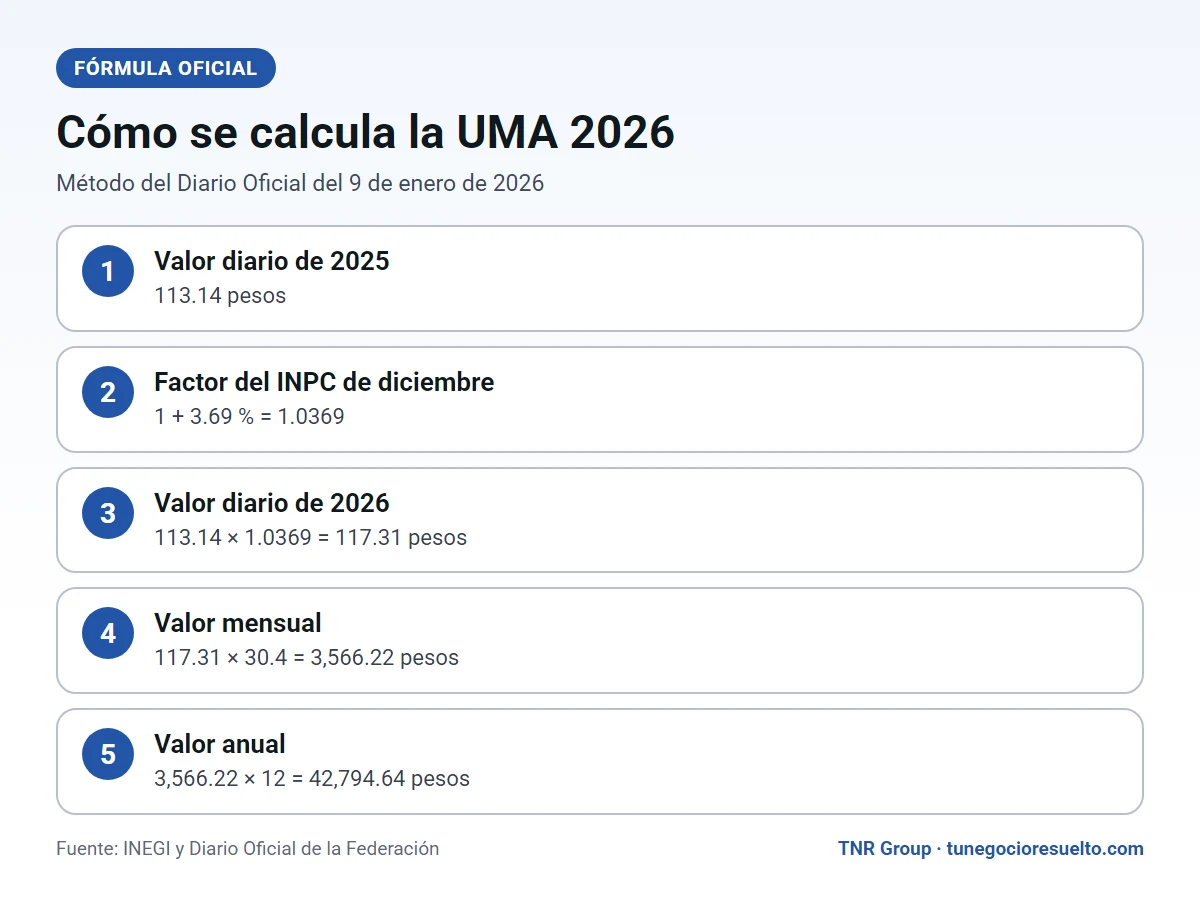
La UMA 2026 se calcula multiplicando el valor diario del año anterior por uno más la variación anual del Índice Nacional de Precios al Consumidor de diciembre. De ese diario salen el mensual, que es el diario por 30.4, y el anual, que es el mensual por 12.
- 1Tome el valor diario de 2025: 113.14 pesos.
- 2Sume uno a la variación anual del INPC de diciembre de 2025, que fue de 3.69 %: el factor es 1.0369.
- 3Multiplique 113.14 por 1.0369 y redondee a dos decimales: 117.31 pesos diarios.
- 4Multiplique el diario por 30.4 para obtener el valor mensual: 3,566.22 pesos.
- 5Multiplique el mensual por 12 para obtener el valor anual: 42,794.64 pesos.
La regla viene de la reforma constitucional que desvinculó el salario mínimo de otras obligaciones. El comunicado del INEGI cita el artículo 26, apartado B, de la Constitución y el artículo segundo transitorio del decreto de desindexación, además de la Ley para determinar el valor de la Unidad de Medida y Actualización.
Qué es la UMA y por qué no es el salario mínimo
La UMA 2026 es la unidad de cuenta, índice, base, medida o referencia económica en pesos que sirve para determinar la cuantía del pago de obligaciones y supuestos de las leyes federales y estatales. No es un sueldo: es una medida para calcular multas, derechos, topes y otras cantidades fijadas en la ley.
Muchos empresarios la confunden con el salario mínimo porque durante años ambos se usaron como regla de referencia. Desde la desindexación, el salario mínimo se dedica a lo laboral y la UMA a la medida de obligaciones. Los dos tienen valores distintos y se actualizan por caminos diferentes.
| Medida | Para qué sirve | Valor diario de 2026 |
|---|---|---|
| UMA | Calcular multas, derechos, topes y obligaciones de leyes | 117.31 pesos |
| Salario mínimo general | Pago mínimo de la persona trabajadora | 315.04 pesos |
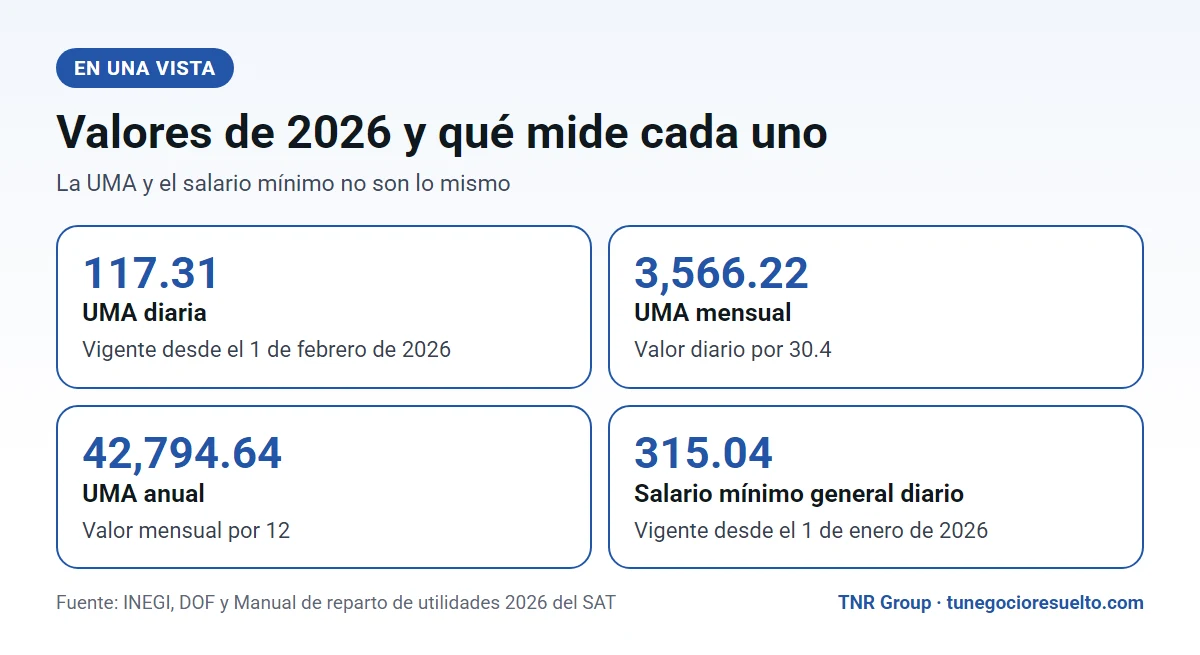
El Manual de reparto de utilidades 2026 del SAT recuerda que el Diario Oficial del 9 de diciembre de 2025 publicó la resolución de la Comisión Nacional de los Salarios Mínimos que fijó 315.04 pesos diarios desde el 1 de enero de 2026. Son dos publicaciones distintas, con dos fechas distintas.
Para qué se usa la UMA 2026 en una empresa
En una empresa, la UMA 2026 sirve para convertir en pesos cualquier tope, límite o sanción que la ley expresa en veces la UMA. Si el texto legal dice «25 UMA» o «250 a 5,000 UMA», se multiplica ese número por 117.31 y se obtiene el monto vigente.
- Salario base de cotización en el IMSS: en la continuación voluntaria, el salario elegido no puede rebasar 25 veces la UMA, según la ficha del IMSS. Con la UMA 2026 el tope es de 2,932.75 pesos diarios.
- Sanciones laborales: el Manual del SAT sobre reparto de utilidades indica que no cumplir con esa obligación se sanciona con 250 a 5,000 UMA. Con la UMA 2026, esa franja va de 29,327.50 a 586,550.00 pesos.
- Fórmulas fiscales: varios cálculos de ISR y de nómina usan UMA o salario mínimo según la norma; conviene verificar cuál aplica en cada caso.
En la nómina, el valor vigente de la UMA también entra en algunos topes de exención. Nuestras guías de aguinaldo 2026 y de prima vacacional muestran cómo se aplica en la práctica.
Cómo convertir una cantidad en UMA a pesos
Para convertir una cantidad en UMA a pesos, multiplique el número de UMA por el valor diario de 117.31 pesos, o por el mensual o anual cuando la norma lo exprese así. Si el pago corresponde a enero de 2026, use los 113.14 pesos de la UMA anterior.
- ✓Identifique en la norma si el monto se fija en UMA diaria, mensual o anual.
- ✓Elija el valor de la UMA que corresponde al periodo o a la fecha del hecho.
- ✓Multiplique la cantidad de UMA por ese valor.
- ✓Redondee a dos decimales y guarde el cálculo con su fuente.
- ✓Verifique si la norma dice UMA o salario mínimo: no se intercambian.
Ejemplo 1: una sanción de 20 UMA
Una cantidad de 20 UMA, con el valor diario de 2026, equivale a 2,346.20 pesos, porque 20 multiplicado por 117.31 da esa cifra. El ejemplo usa un número supuesto para mostrar el procedimiento.
Ejemplo 2: un tope de 25 UMA
El tope de 25 UMA equivale a 2,932.75 pesos al día. Si el valor fuera el mensual, serían 89,155.50 pesos, porque 25 por 3,566.22 da ese resultado. Compruebe siempre la unidad (diaria, mensual o anual) que usa la norma.
Si su negocio paga cuotas al IMSS, las incapacidades y los registros de nómina también dependen de salarios base correctos, por eso conviene tener la referencia a la mano.
Un caso práctico para una pyme con la UMA 2026
Imagine una tienda de abarrotes que recibe un requerimiento en el que la autoridad fija una cantidad de 50 UMA. La dueña abre el comunicado del INEGI, confirma que la fecha del hecho es posterior al 1 de febrero de 2026 y multiplica 50 por 117.31. El resultado es 5,865.50 pesos. Con esa cifra puede decidir si paga, si aclara o si pide apoyo antes de que venza el plazo.
El ejemplo es ilustrativo, porque la cantidad de UMA la fija cada norma, pero el método es el mismo para cualquier monto. Lo importante es elegir el valor correcto de la UMA 2026 y dejar por escrito la fuente, de modo que un contador, un abogado o la propia autoridad puedan repetir la operación y llegar al mismo número.
Dónde consultar el valor cada año
El INEGI publica cada enero un comunicado de prensa con los valores nuevos de la UMA, y el Diario Oficial de la Federación los incluye al día siguiente o muy cerca de esa fecha. Guardar ambos documentos en su carpeta fiscal ayuda a respaldar cualquier cálculo hecho durante el ejercicio.
Errores frecuentes con la UMA 2026
- Usar la UMA 2025 después de febrero: en cuanto entra en vigor la nueva, todo pago posterior al 1 de febrero de 2026 debe usar 117.31 pesos diarios.
- Usar la UMA de 2026 en enero: los cálculos de enero de 2026 todavía usan los 113.14 pesos de la UMA anterior.
- Confundirla con el salario mínimo: tienen valores distintos y usos distintos.
- Mezclar unidades: aplicar el valor mensual a una norma que pide el diario multiplica el error por 30.4.
- Copiar cifras de blogs sin revisar la fuente: la fuente es el INEGI y el Diario Oficial.
Preguntas frecuentes sobre la UMA 2026
¿Cuánto vale la UMA 2026?
¿Desde cuándo rige la UMA 2026?
¿Quién calcula la UMA 2026?
¿La UMA 2026 es igual al salario mínimo?
¿Qué UMA se usa en enero de 2026?
Fuentes oficiales consultadas
- INEGI, Comunicado de prensa 1/26: Unidad de Medida y Actualización 2026.
- Diario Oficial de la Federación del 9 de enero de 2026, Unidad de Medida y Actualización (repositorio del INEGI).
- INEGI, Comunicado de prensa 1/25: UMA 2025.
- SAT, Manual laboral y fiscal sobre reparto de utilidades 2026.
- IMSS, Inscripción a la continuación voluntaria.
Sigue leyendo: Aguinaldo 2026: cómo calcularlo e ISR · Tablas ISR 2026
Para seguir con tus trámites, revisa también nuestras guías de modalidad 40 y de PTU.