Las tablas ISR 2026 de personas físicas cambiaron: el SAT publicó en el Anexo 8 de la Resolución Miscelánea Fiscal para 2026 una tarifa mensual actualizada, cuyo primer tramo va de 0.01 a 844.59 pesos y cuyo último tramo, de 425,642.00 en adelante, paga 35 % sobre el excedente. Aquí encontrará la tarifa mensual completa, la tarifa anual, un ejemplo de cálculo paso a paso y lo que debe revisar su nómina.
Esta guía le sirve si calcula retenciones de sueldos, si hace pagos provisionales o si revisa que el recibo de nómina de su equipo traiga el ISR correcto. Las cifras de las tablas ISR 2026 salen directo del documento oficial y se presentan en lista para que pueda leerlas desde el celular. Si prefiere que alguien más lleve estos cálculos cada mes, conozca nuestro despacho contable en CDMX.
Qué cambió en las tablas ISR 2026
Las tablas ISR 2026 se actualizaron respecto de la tarifa que se usaba desde 2023. El SAT aplicó un factor de actualización de 1.13213, lo que sube límites y cuotas fijas alrededor de 13.21 %, y las publicó en el Anexo 8 de la RMF 2026.
El Anexo 8 de la RMF 2026 apareció en el Diario Oficial de la Federación del 28 de diciembre de 2025 y concentra las tarifas aplicables a pagos provisionales, retenciones y cálculo anual del ISR. Puede descargar el documento en el sitio del SAT.
El factor de 1.13213 resulta de dividir el INPC de noviembre de 2025 entre el de noviembre de 2022, según el resumen de IDC Online. Como la tarifa anterior se había actualizado con datos de 2022, la de 2026 no es una repetición de 2023, 2024 o 2025: es una tarifa nueva. Como referencia, la tarifa anual de 2025 que publica el mismo anexo termina su primer tramo en 8,952.49 pesos, mientras que la de 2026 lo hace en 10,135.11.
En la tarifa nueva las tasas por tramo no cambiaron: siguen siendo 1.92, 6.40, 10.88, 16.00, 17.92, 21.36, 23.52, 30.00, 32.00, 34.00 y 35 por ciento. Lo que se movió fueron los límites y las cuotas fijas, y por eso un mismo sueldo puede resultar en una retención menor que la de 2025.
Tarifa mensual del artículo 96 de la LISR para 2026
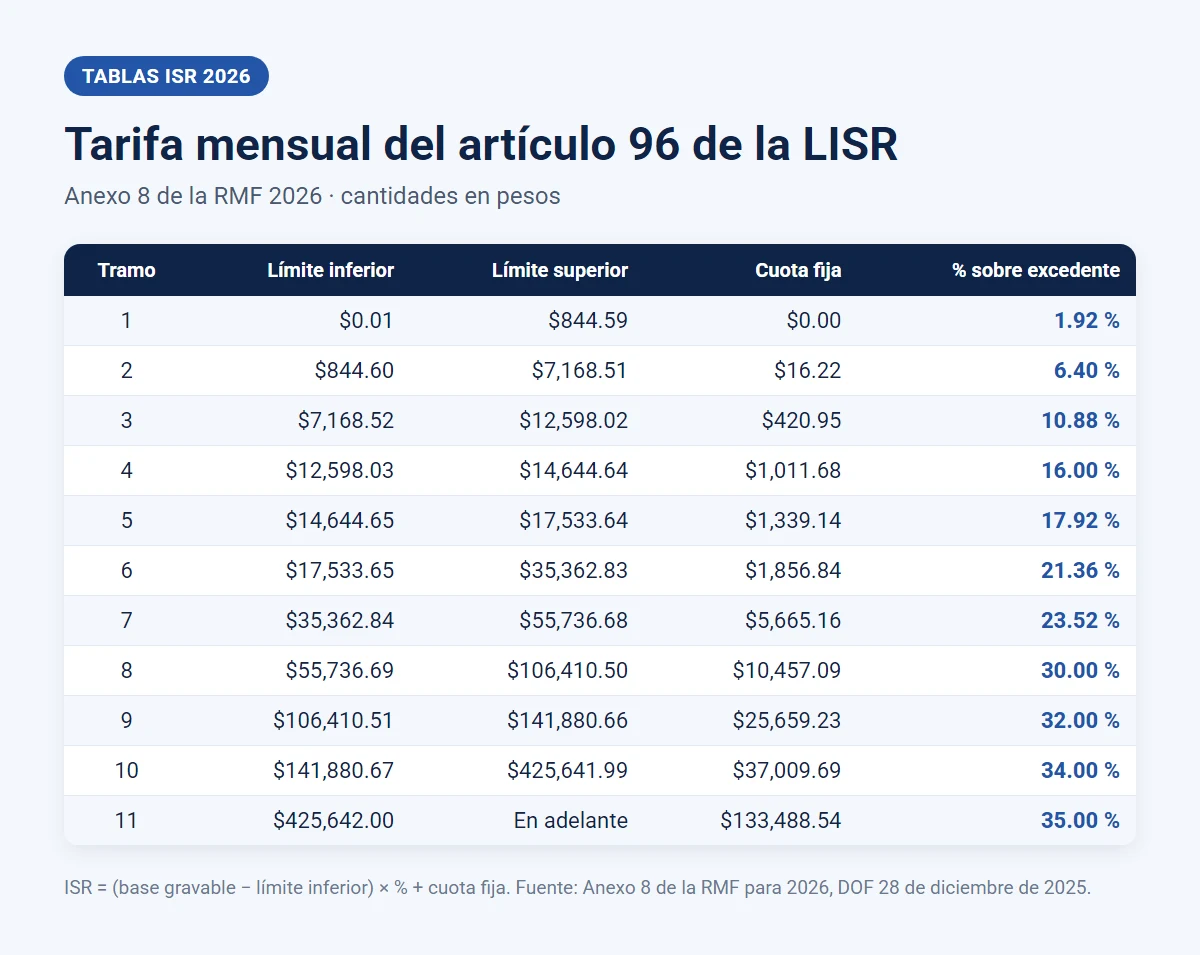
La tarifa mensual del artículo 96 de la LISR para 2026 tiene once tramos. Para usarla, ubique su base gravable mensual entre un límite inferior y uno superior, reste el límite inferior, multiplique por el porcentaje y sume la cuota fija.
Esta es la tarifa del Anexo 8 que se aplica durante 2026 al cálculo de las retenciones mensuales de sueldos y salarios, con base en el artículo 96 de la Ley del ISR y el 175 de su Reglamento. Las cantidades están en pesos:
- Tramo 1: límite inferior $0.01; límite superior $844.59; cuota fija $0.00; 1.92 % sobre el excedente del límite inferior.
- Tramo 2: límite inferior $844.60; límite superior $7,168.51; cuota fija $16.22; 6.40 % sobre el excedente del límite inferior.
- Tramo 3: límite inferior $7,168.52; límite superior $12,598.02; cuota fija $420.95; 10.88 % sobre el excedente del límite inferior.
- Tramo 4: límite inferior $12,598.03; límite superior $14,644.64; cuota fija $1,011.68; 16.00 % sobre el excedente del límite inferior.
- Tramo 5: límite inferior $14,644.65; límite superior $17,533.64; cuota fija $1,339.14; 17.92 % sobre el excedente del límite inferior.
- Tramo 6: límite inferior $17,533.65; límite superior $35,362.83; cuota fija $1,856.84; 21.36 % sobre el excedente del límite inferior.
- Tramo 7: límite inferior $35,362.84; límite superior $55,736.68; cuota fija $5,665.16; 23.52 % sobre el excedente del límite inferior.
- Tramo 8: límite inferior $55,736.69; límite superior $106,410.50; cuota fija $10,457.09; 30.00 % sobre el excedente del límite inferior.
- Tramo 9: límite inferior $106,410.51; límite superior $141,880.66; cuota fija $25,659.23; 32.00 % sobre el excedente del límite inferior.
- Tramo 10: límite inferior $141,880.67; límite superior $425,641.99; cuota fija $37,009.69; 34.00 % sobre el excedente del límite inferior.
- Tramo 11: límite inferior $425,642.00; sin límite superior; cuota fija $133,488.54; 35.00 % sobre el excedente del límite inferior.
El Anexo 8 incluye otras tarifas: cuando el pago de nómina es semanal, decenal o quincenal, el Anexo 8 trae tarifas propias para periodos de 7, 10 y 15 días. La regla es la misma, pero los límites se ajustan al periodo. Revise cuál corresponde antes de calcular la retención de cada corrida.
Cómo calcular el ISR mensual con las tablas ISR 2026, paso a paso
Para calcular el ISR mensual con las tablas ISR 2026 se resta el límite inferior a la base gravable, se multiplica el excedente por el porcentaje del tramo y se suma la cuota fija. El resultado es el ISR antes de subsidio o crédito, si le corresponde alguno.
Tomemos un ejemplo con un ingreso gravable mensual de 25,000 pesos. Es un ejemplo ilustrativo, ya sin cuotas del IMSS ni deducciones adicionales, para mostrar el método:
- Paso 1: ubique el tramo. 25,000 pesos están entre 17,533.65 y 35,362.83, es decir, en el tramo 6.
- Paso 2: calcule el excedente. 25,000 menos 17,533.65 son 7,466.35 pesos.
- Paso 3: aplique el porcentaje. 7,466.35 por 21.36 % son 1,594.81 pesos.
- Paso 4: sume la cuota fija. 1,594.81 más 1,856.84 son 3,451.65 pesos.
- Paso 5: registre el resultado. El ISR mensual de ese ingreso es de 3,451.65 pesos, que equivalen a una tasa efectiva cercana a 13.8 %.

Con las tablas ISR 2026 y un ingreso de 12,000 pesos el procedimiento es igual: el tramo es el tercero, el excedente es 4,831.48, el 10.88 % da 525.67 y al sumar la cuota fija de 420.95 el ISR es de 946.62 pesos. Los ingresos bajos pueden tener además subsidio para el empleo: el decreto publicado el 31 de diciembre de 2025 lo aplica a quienes tengan ingresos mensuales de hasta 11,492.66 pesos, según IDC Online.
Tarifa anual de 2026 del artículo 152 de la LISR
La tarifa anual de 2026 del artículo 152 de la LISR también tiene once tramos y se usa para calcular el impuesto del ejercicio 2026, que se declara en 2027. Funciona igual que la mensual, pero con una base gravable anual.
El Anexo 8 publica la tarifa para el ejercicio 2026 junto con la de 2025, que es la que corresponde a la declaración anual que se presenta en abril de 2026. Esta es la de 2026, en pesos:
- Tramo 1: límite inferior $0.01; límite superior $10,135.11; cuota fija $0.00; 1.92 % sobre el excedente del límite inferior.
- Tramo 2: límite inferior $10,135.12; límite superior $86,022.11; cuota fija $194.59; 6.40 % sobre el excedente del límite inferior.
- Tramo 3: límite inferior $86,022.12; límite superior $151,176.19; cuota fija $5,051.37; 10.88 % sobre el excedente del límite inferior.
- Tramo 4: límite inferior $151,176.20; límite superior $175,735.66; cuota fija $12,140.13; 16.00 % sobre el excedente del límite inferior.
- Tramo 5: límite inferior $175,735.67; límite superior $210,403.69; cuota fija $16,069.64; 17.92 % sobre el excedente del límite inferior.
- Tramo 6: límite inferior $210,403.70; límite superior $424,353.97; cuota fija $22,282.14; 21.36 % sobre el excedente del límite inferior.
- Tramo 7: límite inferior $424,353.98; límite superior $668,840.14; cuota fija $67,981.92; 23.52 % sobre el excedente del límite inferior.
- Tramo 8: límite inferior $668,840.15; límite superior $1,276,925.98; cuota fija $125,485.07; 30.00 % sobre el excedente del límite inferior.
- Tramo 9: límite inferior $1,276,925.99; límite superior $1,702,567.97; cuota fija $307,910.81; 32.00 % sobre el excedente del límite inferior.
- Tramo 10: límite inferior $1,702,567.98; límite superior $5,107,703.92; cuota fija $444,116.23; 34.00 % sobre el excedente del límite inferior.
- Tramo 11: límite inferior $5,107,703.93; sin límite superior; cuota fija $1,601,862.46; 35.00 % sobre el excedente del límite inferior.
Un ejemplo anual con las tablas ISR 2026: con una base gravable de 420,000 pesos, el tramo es el sexto, el excedente es 209,596.30, el 21.36 % da 44,769.77 y al sumar la cuota fija de 22,282.14 el impuesto anual es de 67,051.91 pesos. La base gravable ya descuenta deducciones personales y otros conceptos que la ley permite; para entender ese proceso, consulte nuestra guía de la declaración anual del SAT.
Dónde se usan las tablas ISR 2026 en la nómina y en los pagos provisionales
Las tablas ISR 2026 se usan para retener ISR a sueldos y salarios, para pagos provisionales de personas físicas con actividad empresarial o servicios profesionales y para calcular el impuesto anual. Cada uso tiene su propia tarifa en el Anexo 8.
En nómina, la retención mensual se calcula con la tarifa del artículo 96 y se refleja en el CFDI de nómina; si desea verificar los campos, revise la guía de llenado del CFDI 4.0 de nómina. En diciembre, además, el aguinaldo cambia la base del mes: consulte cómo se separa la parte exenta en nuestra guía del aguinaldo 2026.
Si es persona física con actividad empresarial, la tarifa de las tablas ISR 2026 que aplica a sus pagos provisionales depende de su régimen. Para elegir entre ellos, vea la guía del régimen fiscal en México y la de RESICO personas físicas, que usa tasas distintas. Si además tiene personal, el impuesto sobre nómina de la CDMX es una obligación aparte.
Lista de revisión para aplicar las tablas ISR 2026
Antes de timbrar la primera nómina del año o de cerrar un pago provisional con las tablas ISR 2026, estos puntos evitan diferencias entre lo retenido y lo que determina el sistema.
- Tarifa del periodo: confirme que su sistema de nómina cargó las tablas ISR 2026 y no las de 2025.
- Periodo de pago: use la tarifa mensual, quincenal, decenal o semanal que corresponda a su corrida.
- Base gravable: reste la parte exenta de prestaciones antes de ubicar el tramo.
- Subsidio: revise si el ingreso del mes entra en el límite del subsidio para el empleo.
- Respaldo: guarde el Anexo 8 de la RMF 2026 con la fecha de descarga junto a sus papeles de trabajo.
Preguntas frecuentes sobre las tablas ISR 2026
¿Cambiaron las tablas ISR 2026 respecto de 2025?
Sí. El Anexo 8 de la RMF 2026 trae una tarifa actualizada con un factor de 1.13213. Las tasas de cada tramo se mantienen; cambian los límites y las cuotas fijas.
¿Dónde consulto las tablas ISR 2026 oficiales?
En el Anexo 8 de la Resolución Miscelánea Fiscal para 2026, publicado en el DOF el 28 de diciembre de 2025 y disponible en el sitio del SAT. Ahí aparecen las tarifas mensual, por periodos menores y anual.
¿Qué tarifa se usa para la declaración anual que presento en abril de 2026?
La declaración anual de 2025 usa la tarifa anual de 2025, que el Anexo 8 de 2026 conserva junto a la del ejercicio 2026. La de 2026 se usará en la declaración que se presenta en 2027.
¿Las tablas ISR 2026 incluyen el subsidio para el empleo?
No. La tarifa se aplica primero y el subsidio se determina aparte, con su propio decreto y con un límite de ingresos mensuales de 11,492.66 pesos.
Aplique las tablas ISR 2026 con apoyo de un contador
Las tablas ISR 2026 se resumen en un método de tres operaciones: ubicar el tramo, aplicar el porcentaje al excedente y sumar la cuota fija. Con la tarifa correcta cargada en su sistema, cada retención sale igual en nómina, en el CFDI y en la declaración.
En TNR Group calculamos retenciones, pagos provisionales y declaraciones de personas físicas y empresas de la Ciudad de México y del Estado de México. Si todavía no sabe cuánto invertir en este servicio, la guía de cuánto cobra un contador le da una referencia de honorarios.
Sigue leyendo: Aguinaldo 2026 · Declaración anual SAT · CFDI 4.0 de nómina