La PTU, o participación de los trabajadores en las utilidades, es el 10 % de la renta gravable de la empresa que se reparte entre su personal: la mitad según los días trabajados y la otra mitad según los salarios. Se paga a más tardar el 30 de mayo si la empresa es persona moral y el 29 de junio si es persona física. Esta guía explica quién debe pagarla, quién la recibe, cómo se calcula y cómo se grava.
Información verificada al 20 de noviembre de 2026 en el Manual laboral y fiscal sobre reparto de utilidades 2026, elaborado por el SAT, la STPS, la PROFEDET y la Secretaría de Trabajo de la Ciudad de México. Cita los artículos 117 a 131 de la Ley Federal del Trabajo y los de la Ley del ISR que fijan la base.
Qué es la PTU y quién debe pagarla
La PTU es un derecho de las personas trabajadoras que establece el artículo 123, apartado A, de la Constitución, y que la Ley Federal del Trabajo regula en sus artículos 117 a 131. Deben pagarla las personas físicas y morales con actividades de producción o distribución de bienes o servicios que tengan trabajadores a su servicio, sean o no contribuyentes del ISR.
Piense en ella como la parte de las ganancias del ejercicio que se comparte con quienes ayudaron a generarlas. No es un bono discrecional ni una cortesía: tiene fecha, fórmula y consecuencias si no se cumple.
Algunas empresas están exentas. Según el manual, no la reparten las empresas de nueva creación durante su primer año de funcionamiento, que se cuenta desde el aviso de alta ante el SAT. Tampoco las nuevas que elaboran un producto nuevo durante sus dos primeros años, las extractivas en periodo de exploración, las instituciones de asistencia privada reconocidas, el IMSS y las empresas con capital menor al que fije la STPS.
Quién tiene derecho a la PTU
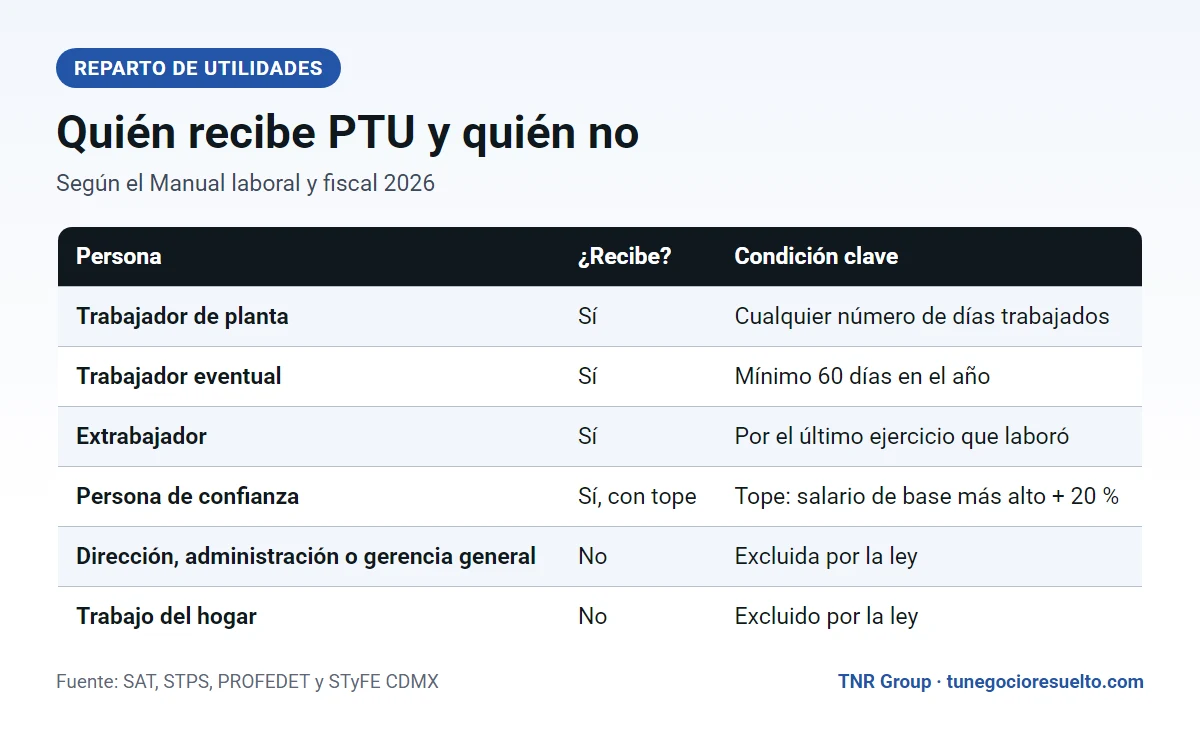
Tienen derecho a la PTU las personas trabajadoras de planta, sin importar cuántos días laboraron en el año, y las eventuales que trabajaron al menos 60 días. También las personas que dejaron la empresa, por el ejercicio en que trabajaron, y las de confianza con un límite de salario.
| Persona | ¿Recibe reparto? | Condición clave |
|---|---|---|
| Trabajador de planta | Sí | Cualquiera que sea el número de días trabajados |
| Trabajador eventual | Sí | Mínimo de 60 días en el año, continuos o discontinuos |
| Extrabajador | Sí | Por el último ejercicio que laboró, con sus días y salario |
| Persona de confianza | Sí, con tope | Salario máximo: el del sindicalizado más alto, más 20 % |
| Director, administrador o gerente general | No | Excluido por la ley |
| Trabajador del hogar | No | Excluido por la ley |
| Persona propietaria de la negociación | No | Excluida por la ley |
| Profesionista independiente | No | Si no hay relación de trabajo subordinada |
Hay dos precisiones valiosas del manual. Las madres trabajadoras durante los periodos pre y postnatales y quienes están en incapacidad temporal por un riesgo de trabajo se consideran en servicio activo. Y quien termina su relación laboral por convenio debe tener su parte de utilidades desglosada en ese documento; nuestra guía de cómo calcular el finiquito muestra dónde se anota.
Cómo calcular la PTU paso a paso
Para calcular la PTU se determina la renta gravable, se le aplica el 10 % y el resultado se divide en dos mitades: una se reparte por días trabajados y la otra por salarios devengados. La renta gravable suele ser los ingresos del ejercicio menos las deducciones autorizadas, sin restar la PTU pagada ni las pérdidas fiscales pendientes.
- 1Calcule la renta gravable del ejercicio: ingresos acumulables menos deducciones autorizadas.
- 2No reste el reparto pagado en el ejercicio ni las pérdidas fiscales de años anteriores.
- 3Aplique el 10 % para obtener el monto por repartir y sume, en su caso, las cantidades no cobradas del año anterior.
- 4Divida el monto en dos partes iguales.
- 5Reparta la primera mitad entre el total de días trabajados por todas las personas con derecho.
- 6Reparta la segunda mitad entre la suma de salarios devengados, y sume ambas partes a cada persona.
Los salarios para la segunda mitad son los de cuota diaria. Si alguien tiene salario fijo y comisiones, solo se toma el salario fijo para esa mitad. Y los topes del artículo 127 de la Ley Federal del Trabajo siguen aplicando: la participación individual tiene como límite tres meses de salario o el promedio de lo recibido en los últimos tres años, lo que resulte más favorable.
Ejemplo con tres personas
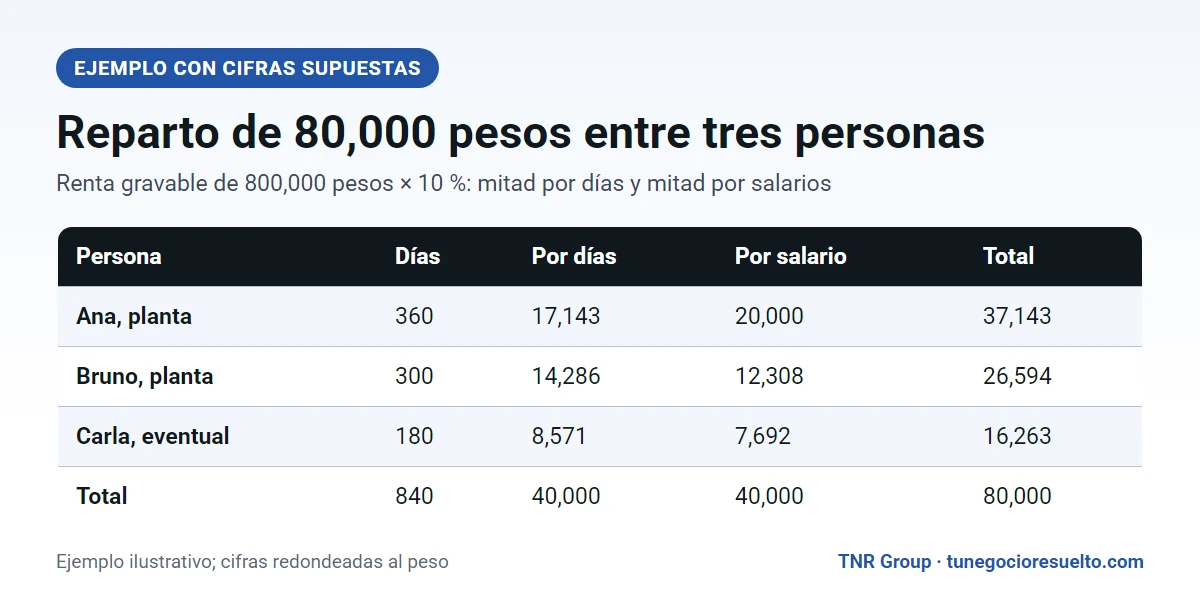
Una empresa tiene una renta gravable de 800,000 pesos. El 10 % da 80,000 pesos para repartir: 40,000 se reparten por días y 40,000 por salarios. Los datos son supuestos y sirven para mostrar el procedimiento.
| Persona | Días | Salario anual | Por días | Por salario | Total |
|---|---|---|---|---|---|
| Ana, planta | 360 | 156,000 | 17,143 | 20,000 | 37,143 |
| Bruno, planta | 300 | 96,000 | 14,286 | 12,308 | 26,594 |
| Carla, eventual | 180 | 60,000 | 8,571 | 7,692 | 16,263 |
| Total | 840 | 312,000 | 40,000 | 40,000 | 80,000 |
La división es simple. Cada día trabajado vale 47.62 pesos, porque 40,000 entre 840 días da esa cifra. Cada peso de salario vale 0.1282, porque 40,000 entre 312,000 da ese resultado. Con esos dos factores se multiplica por los días y por el salario de cada persona. El tope de tres meses de Ana sería de 39,000 pesos (13,000 mensuales por tres), así que su reparto de 37,143 queda debajo del límite.
Fechas de pago de la PTU
La PTU se paga dentro de los 60 días siguientes a la fecha en que la empresa presentó o debió presentar su declaración anual. Si la empresa es persona moral, la declaración vence el 31 de marzo y la PTU, el 30 de mayo; si es persona física, la declaración se presenta en abril y el pago vence el 29 de junio.
| Etapa | Plazo | Fecha de referencia |
|---|---|---|
| Ejercicio fiscal | 1 de enero al 31 de diciembre | 31 de diciembre |
| Declaración anual de personas morales | Tres meses después del cierre | 31 de marzo |
| Copia de la declaración al personal | 10 días hábiles | Mediados de abril |
| Pago del reparto | 60 días tras presentar la declaración | 30 de mayo |
| Prescripción para cobrar | Un año desde que es exigible | 30 de mayo o 29 de junio del año siguiente |
Las fechas anteriores son las que el manual toma como ejemplo para una empresa persona moral que presenta su declaración el 31 de marzo. Quien declara antes o después ajusta el plazo, porque los 60 días corren a partir del día siguiente a esa presentación. Si la empresa no entrega a su personal la copia de la declaración, no corren los plazos de integración de la comisión mixta ni de objeciones.
Las cantidades no cobradas dentro del año se suman al reparto del ejercicio siguiente. Si ese año no hay utilidad, el reparto se hace con el total de lo no reclamado. Y el derecho a cobrarlas prescribe en un año contado desde que la obligación es exigible, según el artículo 516 de la Ley Federal del Trabajo.
ISR de la PTU: qué parte está exenta
La PTU está exenta de ISR hasta por 15 días de salario mínimo general, de acuerdo con el artículo 93, fracción XIV, de la Ley del ISR; lo que exceda se grava. El manual del SAT calcula esa parte con el salario mínimo de 2026, que es de 315.04 pesos diarios: 4,725.60 pesos.
Ese salario mínimo proviene de la resolución de la Comisión Nacional de los Salarios Mínimos publicada en el Diario Oficial el 9 de diciembre de 2025. Con él, quien recibe 15,000 pesos de utilidades tiene 4,725.60 exentos y 10,274.40 gravados, según el ejemplo del propio manual. A esa parte gravada se le aplica el procedimiento de retención del artículo 174 del Reglamento de la Ley del ISR.
- Exento: 15 días de salario mínimo general, que en la referencia de 2026 equivalen a 4,725.60 pesos.
- Gravado: el excedente; se divide entre 365, se multiplica por 30.4 y se suma al salario mensual ordinario para calcular la tasa.
- Retención: se determina con el artículo 96 de la ley y el procedimiento del artículo 174 del Reglamento.
Si necesita recordar cómo se calcula el ISR del trabajador, consulte nuestras tablas de ISR 2026. Y para timbrar el pago correctamente, revise la guía de llenado del CFDI de nómina.
Descuentos permitidos y sanciones por no pagar la PTU
La ley protege este pago de descuentos: solo se permiten los que el manual enlista, como deudas con el patrón por anticipos, préstamos del Infonavit, pensiones alimenticias, cuotas sindicales ordinarias, créditos del Infonacot y el ISR que corresponda. Y quien incumple la obligación de repartir enfrenta una multa de 250 a 5,000 UMA.
- Anticipos, pérdidas o artículos de la empresa: con tope de 30 % del excedente del salario mínimo.
- Infonavit e Infonacot: con aceptación libre de la persona; Infonacot no pasa de 20 % del salario.
- Pensión alimenticia y cuotas sindicales: conforme a la resolución o a los estatutos.
- ISR: solo sobre el excedente de 15 días de salario mínimo.
Con la UMA 2026, esa franja de multa va de 29,327.50 a 586,550.00 pesos. Las sanciones las impone la STPS, los gobiernos de los estados o la Jefatura de Gobierno de la Ciudad de México, según los artículos 992 y 994 de la Ley Federal del Trabajo. Cumplir en tiempo, con proyecto y comisión mixta documentados, es la mejor protección.
La comisión mixta y las objeciones de las personas trabajadoras
En cada empresa debe integrarse una comisión mixta con representantes de las personas trabajadoras y de la empleadora, que formula el proyecto de reparto individual. El manual recomienda que se instale dentro de los 10 días hábiles siguientes a la entrega de la copia de la declaración, y que el proyecto se fije en un lugar visible al menos 15 días antes del pago.
Cada persona puede hacer observaciones por escrito sobre su monto; la comisión debe resolverlas en 15 días y, si no hay acuerdo, el caso puede llevarse ante la inspección del trabajo. Además, las personas trabajadoras pueden presentar un escrito de objeciones ante el SAT si consideran que la declaración tiene errores. El reparto determinado no se suspende mientras tanto.
Errores frecuentes con la PTU
- Restar la PTU pagada o las pérdidas anteriores de la base: la ley no lo permite.
- Excluir a eventuales con más de 60 días: sí tienen derecho.
- Aplicar el tope de tres meses sin comparar con el promedio de tres años: se usa el más favorable.
- Pagar fuera de plazo: la fecha límite es el 30 de mayo o el 29 de junio, según el tipo de empleador.
- No guardar el expediente: proyecto, acta de la comisión y recibos respaldan el cumplimiento.
Preguntas frecuentes sobre la PTU
¿Cuánto se reparte de PTU?
¿Cuándo se paga la PTU?
¿Cuántos días debe trabajar un eventual para recibir PTU?
¿Cuánto tiempo tengo para cobrar la PTU?
¿Paga ISR la PTU?
Fuentes oficiales consultadas
- SAT, STPS, PROFEDET y Secretaría de Trabajo de la CDMX, Manual laboral y fiscal sobre reparto de utilidades 2026.
- PROFEDET, orientación gratuita sobre utilidades, teléfono 079.
- Cámara de Diputados, Ley Federal del Trabajo, artículos 117 a 131.
Sigue leyendo: Aguinaldo 2026: cómo calcularlo e ISR · Cómo calcular el finiquito
Para seguir con tus trámites, revisa también nuestras guías de balance general y de viáticos.