Los viáticos son las cantidades que una empresa paga a quien viaja por trabajo para cubrir hospedaje, alimentación, transporte y uso de automóvil, y son deducibles cuando se comprueban con CFDI, el viaje es fuera de la faja de 50 kilómetros del establecimiento y se respetan los límites diarios de la ley. En esta guía verá cada requisito, los topes, cómo comprobarlos y qué debe hacer el trabajador.
Información verificada al 20 de noviembre de 2026 en el artículo 28, fracción V, de la Ley del Impuesto sobre la Renta y en los artículos 57, 58 y 152 de su Reglamento, que publica el gobierno federal. El texto de la ley está en el sitio de la Cámara de Diputados.
Qué son los viáticos y quién puede recibirlos
Los viáticos, o gastos de viaje, son los pagos por hospedaje, alimentación, transporte, uso temporal de automóviles y kilometraje que la empresa cubre a una persona que se desplaza por su actividad. Pueden recibirlos personas con relación de trabajo o que presten servicios profesionales a la empresa.
La razón de ser de este pago es sencilla: quien viaja por la empresa no debería poner de su bolsillo los gastos del viaje. Para que el SAT acepte la deducción, el gasto tiene que estar ligado a la actividad del negocio y respaldado con documentos que muestren qué se pagó, cuándo y por qué.
El Manual del SAT sobre reparto de utilidades los describe, en la declaración anual, como las cantidades que otorga la persona empleadora a sus personas trabajadoras con motivo de viajes que realizan en su representación e incluyen alimentación, traslado y hospedaje. Es una definición práctica y coincide con la que usa la ley.
Requisitos para deducir los viáticos
Para deducir los viáticos se necesita que el gasto sea estrictamente indispensable, que se destine a hospedaje, alimentación, transporte, uso de automóvil o kilometraje, que cuente con CFDI y que el viaje sea fuera de la faja de 50 kilómetros. Si el pago supera 2,000 pesos, debe hacerse por un medio bancario o electrónico.
- ✓Gasto estrictamente indispensable para la actividad de la empresa.
- ✓Beneficiario con relación de trabajo o servicios profesionales.
- ✓Destino exclusivo en hospedaje, alimentación, transporte, uso de automóvil o kilometraje.
- ✓Viaje fuera de la faja de 50 kilómetros alrededor del establecimiento.
- ✓Comprobante fiscal (CFDI) en territorio nacional, o documentación equivalente en el extranjero.
- ✓Relación de gastos que entrega quien viajó, con sus comprobantes anexos.
- ✓Pago por transferencia, cheque o tarjeta cuando un gasto supera 2,000 pesos.
Si el gasto beneficia a una persona con servicios profesionales, el CFDI debe estar a nombre de la empresa. Si beneficia a una persona con trabajo subordinado, puede estar a nombre del trabajador y se tiene por cumplido el requisito con la relación que entrega, según el artículo 57 del Reglamento.
Para que los proveedores facturen correctamente, quien viaja debe llevar a la mano los datos fiscales de la empresa. Una constancia actualizada evita errores; nuestra guía de constancia de situación fiscal explica cómo obtenerla.
Límites diarios de los viáticos
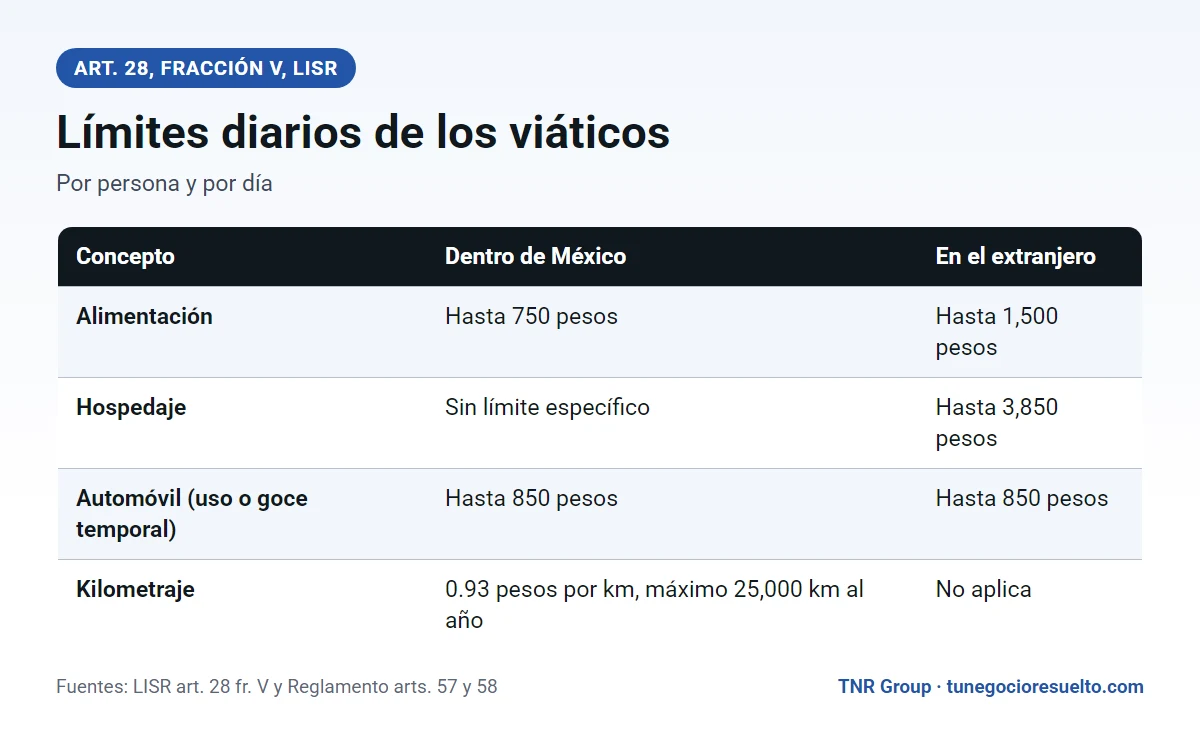
Los viáticos tienen topes por día y por persona: 750 pesos para alimentación en territorio nacional y 1,500 en el extranjero, 850 pesos para uso de automóvil y 3,850 pesos de hospedaje en el extranjero. El hospedaje nacional no tiene un tope específico en el artículo 28, fracción V.
| Concepto | Dentro de México | En el extranjero |
|---|---|---|
| Alimentación | Hasta 750 pesos diarios por persona | Hasta 1,500 pesos diarios por persona |
| Hospedaje | Sin límite específico | Hasta 3,850 pesos diarios |
| Uso o goce temporal de automóvil | Hasta 850 pesos diarios | Hasta 850 pesos diarios |
| Kilometraje | Hasta 0.93 pesos por kilómetro, máximo 25,000 km al año | No aplica |
En la alimentación hay una condición adicional: se necesita también el comprobante del hospedaje o del transporte. Si solo existe comprobante de transporte, la deducción procede únicamente cuando el pago se hizo con tarjeta de crédito de quien viaja. El kilometraje, por su parte, corresponde a gastos de gasolina, aceite, servicios y reparaciones del auto de un trabajador, con comprobantes a nombre de la empresa, según el artículo 58 del Reglamento.
Cómo comprobar los viáticos paso a paso
Para comprobar los viáticos conviene seguir un orden: autorizar el viaje con su objetivo, entregar el anticipo, reunir los CFDI, recibir la relación de gastos de quien viajó, conciliar contra el anticipo y reintegrar lo no gastado. Ese archivo respalda la deducción si el SAT lo pide.
- 1Autorice por escrito el viaje: quién viaja, a dónde, fechas y propósito de negocio.
- 2Entregue el anticipo o defina el reembolso, por transferencia o con tarjeta.
- 3Pida que cada gasto se facture a los datos fiscales de la empresa o a nombre del trabajador, según corresponda.
- 4Reciba la relación de gastos con los comprobantes anexos al regresar.
- 5Concilie lo gastado contra el anticipo y registre la diferencia.
- 6Archive el expediente: autorización, relación, CFDI, comprobantes de pago e informe del viaje.
Además de los comprobantes, resulta muy útil guardar evidencia del propósito del viaje: agenda de reuniones, correos de confirmación o un breve informe de actividades. No son un requisito literal de la ley, pero ayudan a demostrar que el gasto fue necesario si alguien lo cuestiona.
Viáticos y ISR para quien los recibe
La persona que recibe viáticos y los eroga en servicio de la empresa puede no presentar comprobantes hasta por el 20 % del total gastado en cada ocasión, siempre que no existan servicios que los emitan y que el monto no comprobado no pase de 15,000 pesos en el ejercicio. Así lo establece el artículo 152 del Reglamento de la LISR.
- Condición del pago: el resto debe pagarse con tarjeta de crédito, de débito o de servicio del patrón.
- Lo que no se gasta: la parte no erogada debe reintegrarse; de lo contrario no se aplica el beneficio.
- Efecto fiscal: lo no comprobado se considera ingreso exento, siempre que además se cumpla el artículo 28, fracción V, de la ley.
- Excepción: la regla no aplica a hospedaje ni a pasajes de avión, que siempre necesitan comprobante.
Esta regla beneficia al trabajador, no autoriza a la empresa a deducir sin CFDI. Si usted emite nómina, revise cómo se registran estas percepciones en nuestra guía del CFDI 4.0 de nómina.
Ejemplo práctico de viáticos con límites
Imagine un viaje de tres días a otra ciudad del país. El hospedaje costó 1,800 pesos por noche, o 5,400 en total, y como en México no tiene un límite específico, todo es deducible. En alimentación se gastaron 900 pesos al día; el tope es de 750, así que solo son deducibles 2,250 pesos de los 2,700 gastados. Los 450 pesos restantes no se deducen. Las cifras son supuestas para mostrar el método.
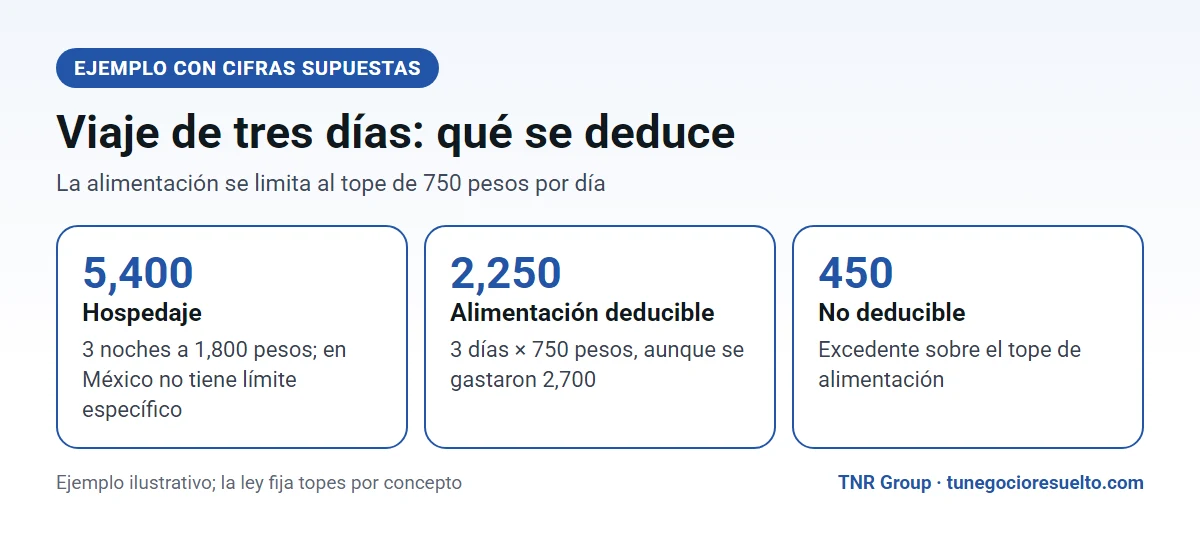
| Concepto | Gasto | Deducible |
|---|---|---|
| Hospedaje, 3 noches | 5,400 | 5,400 |
| Alimentación, 3 días | 2,700 | 2,250 |
| Total de los gastos mostrados | 8,100 | 7,650 |
Fíjese en el detalle de la alimentación: lo que excede el tope no se pierde como gasto, simplemente no es deducible. La empresa puede decidir pagarlo, pero debe saber que no reducirá su ISR. Por eso conviene que la política de viajes fije un máximo de alimentación cercano al tope fiscal.
Cómo diseñar una política de viáticos para su empresa
Una política escrita evita discusiones y protege la deducción. No necesita ser larga: basta con que responda tres preguntas y que todo el equipo la conozca antes del primer viaje.
- Topes internos: fije un máximo de alimentación por día cercano al límite fiscal, y distinga entre ciudades de costo alto y bajo si le conviene.
- Anticipo o reembolso: decida si se entrega dinero antes del viaje o si la persona paga y se le reembolsa; en ambos casos defina el medio de pago.
- Plazo de comprobación: establezca cuántos días tiene la persona para entregar su relación de gastos al regresar. El plazo es interno; la ley exige el comprobante, no un calendario.
Con esas tres decisiones sobre viáticos puestas por escrito, cada viaje se vuelve un trámite repetible: se autoriza, se paga, se comprueba y se archiva. Y si en algún momento hay una revisión, usted puede mostrar la política, la autorización, los comprobantes y el informe sin armar nada a último momento.
Errores frecuentes con los viáticos
- Sin CFDI: un ticket sin factura no sustenta la deducción en territorio nacional.
- Viaje dentro de los 50 kilómetros: el desplazamiento no cumple el requisito de la faja.
- Rebasar los topes: el excedente no se deduce.
- Pagos grandes en efectivo: sobre 2,000 pesos, el pago debe ser bancario o electrónico.
- Facturar a nombre incorrecto: el CFDI debe corresponder a la empresa o, en el caso permitido, al trabajador.
- Sin expediente: sin autorización, relación e informe, la deducción es difícil de defender.
Si su empresa lleva la contabilidad por su cuenta, revise también las obligaciones fiscales de las pymes para ubicar cada gasto dentro del cumplimiento mensual.
Preguntas frecuentes sobre los viáticos
¿Los viáticos son deducibles?
¿Cuánto se puede deducir de alimentación?
¿Se necesita factura para deducir viáticos?
¿A qué distancia debe viajar la persona?
¿El trabajador debe comprobar todo?
Fuentes oficiales consultadas
- Gobierno de México, Reglamento de la Ley del Impuesto sobre la Renta, artículos 57, 58 y 152.
- Cámara de Diputados, Ley del Impuesto sobre la Renta, artículos 27 y 28.
- SAT, Manual laboral y fiscal sobre reparto de utilidades 2026, apartado de deducciones de la declaración anual.
Sigue leyendo: Obligaciones fiscales de las pymes · Constancia de situación fiscal
Para seguir con tus trámites, revisa también nuestras guías de UMA 2026 y de balance general.